به گزارش “راهبرد انرژی“،شرکت پتروشیمی تبریز در تازهترین توضیحات خود درباره وضعیت مالی و تغییرات سودآوری سال ۱۴۰۵، از ثبت ۶۳ هزار و ۷۶۵ میلیارد ریال سود خالص در نیمه نخست سال خبر داده است؛ عملکردی که با برآوردهای اولیه منتشرشده در امیدنامه و گزارش ارزشگذاری شرکت فاصله قابلتوجهی دارد.
بر اساس توضیحات ارائهشده از سوی مدیریت شرکت، بررسی صورتهای مالی حسابرسینشده ۶ ماهه نخست سال ۱۴۰۵ نشان میدهد سود خالص پتروشیمی تبریز به سطحی نزدیک به کل سود پیشبینیشده در گزارش ارزشگذاری سالانه رسیده است.
سود پتروشیمی تبریز از پیشبینی امیدنامه عبور کرد
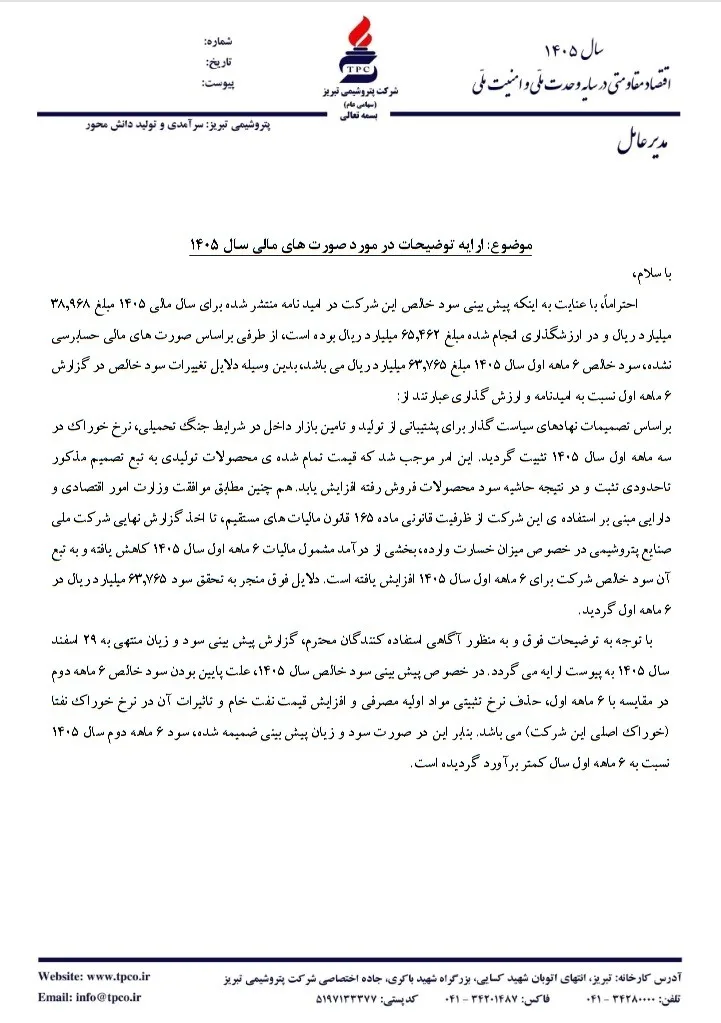
بر اساس اطلاعات اعلامشده، سود خالص پیشبینیشده پتروشیمی تبریز برای کل سال مالی ۱۴۰۵ در امیدنامه، ۳۸ هزار و ۹۶۸ میلیارد ریال بوده است. در مقابل، گزارش ارزشگذاری رسمی شرکت، سود خالص سالانه را ۶۵ هزار و ۴۶۲ میلیارد ریال برآورد کرده بود.
با این حال، شرکت در ششماهه نخست سال توانسته است ۶۳ هزار و ۷۶۵ میلیارد ریال سود خالص شناسایی کند؛ رقمی که حدود ۱۶۴ درصد پیشبینی سود مندرج در امیدنامه و نزدیک به ۹۷٫۴ درصد برآورد سود سالانه در گزارش ارزشگذاری است.
این مقایسه نشان میدهد سود ثبتشده در نیمه نخست سال، از هر دو برآورد اولیه پیشی گرفته است؛ هرچند تحقق سود نیمسال بهتنهایی به معنای تکرار همین سطح از سودآوری در نیمه دوم سال نیست.
تثبیت نرخ خوراک؛ یکی از عوامل افزایش سودآوری
مدیریت پتروشیمی تبریز در توضیحات خود، تثبیت نرخ خوراک در سهماهه ابتدایی سال ۱۴۰۵ را یکی از عوامل مؤثر بر عملکرد مالی شرکت معرفی کرده است.
بر اساس این توضیحات، تصمیمات اتخاذشده با هدف حمایت از تولید و تأمین بازار داخلی، به کنترل بخشی از هزینههای مواد اولیه کمک کرده و در نتیجه، زمینه بهبود حاشیه سود محصولات فروختهشده را فراهم آورده است.
نرخ خوراک و بهای تمامشده مواد اولیه از عوامل مهم در تعیین حاشیه سود شرکتهای پتروشیمی هستند و تغییرات این متغیرها میتواند بر عملکرد مالی این شرکتها اثر بگذارد.
مشوق مالیاتی و تأثیر آن بر سود خالص
عامل دیگری که در توضیحات مدیریت شرکت به آن اشاره شده، استفاده از ظرفیتهای قانونی مالیاتی است.
طبق اعلام شرکت، با موافقت وزارت امور اقتصادی و دارایی و در چارچوب ماده ۱۶۵ قانون مالیاتهای مستقیم، امکان بهرهگیری از حمایتهای مالیاتی تا زمان دریافت گزارش نهایی شرکت ملی صنایع پتروشیمی درباره جبران خسارتهای وارده فراهم شده است.
بر اساس توضیحات منتشرشده، این موضوع موجب کاهش بخشی از درآمد مشمول مالیات شرکت در نیمه نخست سال شده و در نتیجه، بر رقم سود خالص گزارششده اثر گذاشته است.
چرا پتروشیمی تبریز برای نیمه دوم سال محتاطتر است؟
در بخش دیگری از گزارش مدیریت، به پیشبینی سود و زیان منتهی به ۲۹ اسفند ۱۴۰۵ و دلایل احتیاط در برآورد عملکرد نیمه دوم سال اشاره شده است.
بر اساس توضیحات شرکت، پایان دوره تثبیت نرخ مواد اولیه و افزایش بهای جهانی نفت خام میتواند به رشد نرخ خوراک نفتا، بهعنوان یکی از مواد اولیه مهم این مجتمع پتروشیمی، منجر شود. افزایش هزینه خوراک در صورت تحقق، ممکن است حاشیه سود محصولات را تحت فشار قرار دهد.
از این رو، عملکرد مالی نیمه دوم سال به عواملی همچون روند قیمتهای جهانی، نرخ خوراک، هزینههای تولید و شرایط فروش محصولات وابسته خواهد بود.
چشمانداز سودآوری پتروشیمی تبریز در سال ۱۴۰۵
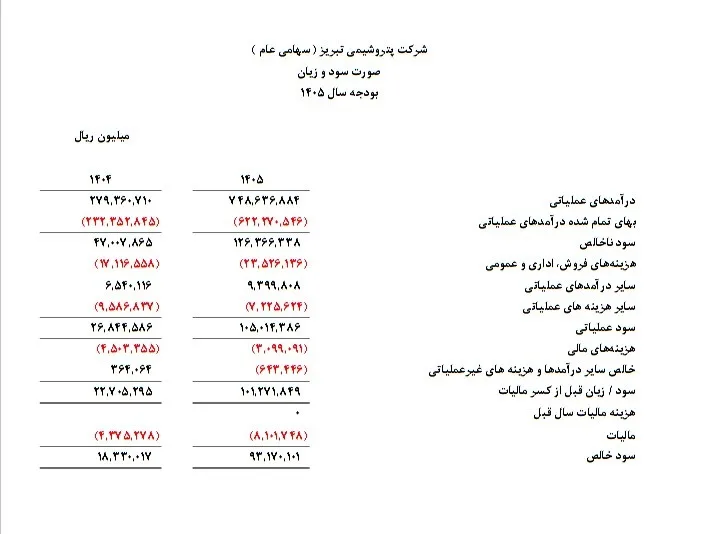
عملکرد ششماهه نخست پتروشیمی تبریز از تحقق سودی بالاتر از پیشبینی اولیه امیدنامه حکایت دارد؛ با این حال، برای ارزیابی دقیقتر چشمانداز مالی شرکت باید اثر عوامل هزینهای و شرایط عملیاتی نیمه دوم سال نیز در نظر گرفته شود.
در مجموع، ثبت ۶۳ هزار و ۷۶۵ میلیارد ریال سود خالص در نیمه نخست سال ۱۴۰۵، مهمترین نکته در گزارش اخیر پتروشیمی تبریز است. در ادامه سال، میزان پایداری این سطح از سودآوری به نحوه تغییر نرخ خوراک، هزینههای تولید و سایر عوامل مؤثر بر عملکرد شرکت بستگی خواهد داشت.