به گزارش “راهبرد انرژی“،جنگ ایران و آمریکا آسیبپذیریهای ساختاری در زنجیره تأمین انرژی جهان را آشکار کرده و موجب شده است دولتها و شرکتهای بزرگ انرژی در ارزیابی اولویتهای سرمایهگذاری خود تجدیدنظر کنند. اختلال در مسیرهای انتقال نفت و گاز طبیعی مایع (LNG) نشان داده است که برخورداری از منابع عظیم انرژی، بهتنهایی تضمینکننده امنیت عرضه نیست؛ بلکه زیرساختهای انتقال، ذخیرهسازی و دسترسی مطمئن به بازارهای مصرف نیز به همان اندازه اهمیت دارند.
در شرایط جدید، دولتها بیش از گذشته به انرژی هستهای، گاز طبیعی، انرژیهای تجدیدپذیر، فناوریهای ذخیرهسازی و توسعه شبکههای انتقال برق توجه میکنند تا ضمن کاهش آسیبپذیری در برابر بحرانهای ژئوپلیتیکی، میان هزینه انرژی، امنیت عرضه و اهداف زیستمحیطی تعادل برقرار کنند.
پایان تقابل سنتی انرژی فسیلی و انرژی پاک؟
در چند دهه گذشته، بخش مهمی از مباحث سیاستگذاری انرژی بر تقابل میان سوختهای فسیلی و انرژیهای پاک متمرکز بود. دولتها برنامههایی برای حذف تدریجی نفت، گاز و زغالسنگ اعلام میکردند و سرمایهگذاران نیز بر اساس چشمانداز محدود شدن مصرف سوختهای فسیلی، مسیرهای جدید سرمایهگذاری را انتخاب میکردند.
اما جنگ ایران و آمریکا محدودیتهای چنین رویکردی را آشکار کرده است. هنگامی که عرضه انرژی مختل میشود و قیمتها با جهش مواجه میشوند، اولویت دولتها از مباحث نظری و ایدئولوژیک به سمت تأمین سوخت، پایداری تولید برق و کنترل هزینههای انرژی تغییر میکند.
این تغییر نگرش در بخشهای مختلف صنعت انرژی، از نفت و گاز گرفته تا انرژی هستهای، تجدیدپذیرها، شبکههای انتقال و فناوریهای ذخیرهسازی قابل مشاهده است.
البته معنای این تحول، پایان گذار انرژی یا پیروزی سوختهای فسیلی نیست؛ بلکه نشان میدهد هر برنامهای برای تحول در نظام انرژی باید پیش از هر چیز قابلیت اطمینان و امنیت عرضه را تضمین کند.
تنگه هرمز؛ نقطهای که معادلات انرژی جهان را تغییر داد
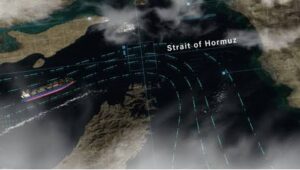
تنگه هرمز مهمترین نمونه از آسیبپذیری مسیرهای انتقال انرژی در بحران اخیر است. پیش از جنگ ایران و آمریکا ، حدود یکپنجم تجارت جهانی نفت و گاز طبیعی مایع از این آبراه راهبردی عبور میکرد.
تمرکز چنین حجم بزرگی از تجارت انرژی در یک مسیر جغرافیایی محدود، نشان میدهد که چگونه تهدید یک گلوگاه حیاتی میتواند دسترسی بازارهای جهانی به منابع انرژی را با اختلال مواجه کند.
در پی این تحولات، کشورهای منطقه خلیج فارس و سایر تولیدکنندگان انرژی به دنبال توسعه مسیرهای جایگزین و کاهش وابستگی به نقاط حساس انتقال هستند.
عربستان و امارات در مسیر توسعه خطوط لوله جایگزین
بر اساس گزارشی که وبسایت اویلپرایس روز جمعه ۱۵ آبان ۱۴۰۵ منتشر کرده است، عربستان سعودی و امارات متحده عربی در حال توسعه خطوط لوله و زیرساختهایی هستند که امکان انتقال حجم بیشتری از نفت به بنادر خارج از خلیج فارس را فراهم میکنند.
ژرژ الحدری، مدیرعامل بانک HSBC، نیز اخیراً اعلام کرده است که سرمایهگذاری در مسیرهای جایگزین میتواند طی پنج سال آینده وابستگی به تنگه هرمز را تا حد زیادی کاهش دهد.
با این حال، صادرات گاز طبیعی مایع همچنان با محدودیتهای جغرافیایی جدی مواجه است و برخلاف نفت خام، انتقال LNG به مسیرهای جایگزین بهسادگی امکانپذیر نیست.
این تحولات نشان میدهد تولیدکنندگان و صادرکنندگان انرژی منطقه بیش از گذشته به تنوع مسیرهای دسترسی به بازارهای جهانی اهمیت میدهند.
ذخیرهسازی نفت عربستان در سنگاپور؛ سرمایهگذاری برای امنیت عرضه
عربستان سعودی علاوه بر توسعه خطوط لوله، به دنبال گسترش زیرساختهای ذخیرهسازی در بازارهای مصرف نیز هست.
در ۲۶ اکتبر ۲۰۲۶، عربستان سعودی و سنگاپور برنامه ایجاد یک مخزن ذخیره نفت خام در غارهای سنگی جورونگ سنگاپور را اعلام کردند. انتظار میرود این تأسیسات در نیمه دوم سال ۲۰۲۷ به بهرهبرداری برسد.
هدف این طرح، افزایش امنیت انرژی سنگاپور و تقویت تابآوری زنجیره تأمین نفت خام عربستان در جنوب شرق آسیاست.
اهمیت این سرمایهگذاری در آنست که عربستان صرفاً به دنبال افزایش ظرفیت تولید نفت نیست، بلکه میخواهد قابلیت اطمینان عرضه نفت موجود خود را نیز افزایش دهد. به بیان دیگر، امنیت انرژی به همان اندازه تولید، به ذخیرهسازی و دسترسی مطمئن به بازار وابسته شده است.
LNG قطر؛ محدودیت جغرافیا و ضرورت تنوعبخشی به منابع
گاز طبیعی مایع نمونه روشنی از تأثیر جغرافیا بر امنیت انرژی است. قطر بهعنوان یکی از مهمترین تولیدکنندگان و صادرکنندگان LNG جهان، بخش عمده صادرات خود را از طریق تنگه هرمز انجام میدهد و برخلاف نفت خام، گزینههای جایگزین محدودی برای انتقال این محصول در اختیار دارد.
انتقال LNG به مسیر دیگری مستلزم ایجاد زیرساختهای گسترده انتقال گاز، تأسیسات مایعسازی و پایانههای صادراتی جدید است؛ سرمایهگذاریهایی که هزینه و زمان قابلتوجهی نیاز دارند.
در همین چارچوب، شرکت قطرانرژی به دنبال تنوعبخشی به منابع تأمین LNG خود از طریق بازار آمریکا است.
این شرکت توافقی ۲۰ ساله برای خرید سالانه حداکثر سه میلیون تن LNG از پروژه لوئیزیانای شرکت وودساید انرژی امضا کرده است. انتظار میرود تحویل محمولهها از سال ۲۰۳۰ آغاز شود.
این توافق از یک تحول مهم حکایت دارد: یکی از بزرگترین تولیدکنندگان LNG جهان، برای افزایش امنیت و تنوعبخشی به سبد تأمین خود، به خرید بلندمدت گاز طبیعی مایع از آمریکا روی آورده است.
آمریکا و کانادا؛ مزیت جغرافیایی در بازار جهانی انرژی
ایالات متحده آمریکا از موقعیت جغرافیایی متفاوتی برخوردار است. پایانههای صادرات LNG در سواحل خلیج مکزیک میتوانند بدون عبور از تنگه هرمز، بازارهای حوزه اقیانوس اطلس را تأمین کنند.
همچنین شبکه گسترده خطوط لوله، تأسیسات ذخیرهسازی و مناطق تولید گاز در آمریکای شمالی، امکان تنوعبخشی به مسیرهای عرضه را فراهم کرده است.
کانادا نیز در همین مسیر حرکت میکند. شرکت LNG Canada در سپتامبر ۲۰۲۶ با اجرای فاز دوم پروژه خود موافقت کرد؛ طرحی که ظرفیت تولید این مجموعه در کیتیمات، واقع در استان بریتیش کلمبیا، را از ۱۴ میلیون تن به ۲۸ میلیون تن در سال افزایش میدهد.
این توسعه میتواند منبع بزرگتری از LNG را از طریق ساحل اقیانوس آرام در اختیار مشتریان آسیایی قرار دهد و وابستگی آنها به مسیرهای طولانی و آسیبپذیر انتقال انرژی را کاهش دهد.
شرکت شل نیز هنگام اعلام این تصمیم، بر اهمیت تنوعبخشی به منابع و تقویت امنیت انرژی تأکید کرده است.
اروپا؛ تجربه دوباره وابستگی به بازار جهانی LNG
اروپا پس از آغاز جنگ اوکراین، برای کاهش وابستگی به گاز خط لوله روسیه، بهسرعت واردات LNG از آمریکا و سایر تأمینکنندگان را افزایش داد.
این سیاست به جلوگیری از کمبود شدید گاز در اروپا کمک کرد، اما در عین حال وابستگی این قاره به بازار جهانی LNG را افزایش داد.
اکنون اختلال در عرضه گاز از منطقه خلیج فارس، بار دیگر آسیبپذیری بازار انرژی اروپا را آشکار کرده است.
در اواخر اکتبر ۲۰۲۶، قیمت گاز طبیعی معیار اروپا برای نخستین بار از سال ۲۰۲۲ از ۱۰۰ یورو به ازای هر مگاوات ساعت عبور کرد. نگرانی درباره اختلال عرضه LNG خاورمیانه، شرایط ذخیرهسازی و کاهش دما از عوامل مؤثر بر این افزایش قیمت عنوان شدهاند.
این تجربه نشان میدهد که جایگزینی یک منبع تأمین با منبعی دیگر، بدون تنوعبخشی جغرافیایی و ایجاد زیرساختهای پشتیبان، لزوماً امنیت انرژی را تضمین نمیکند.
گذار انرژی عملگرایانه؛ ضرورت استفاده از سبد متنوع فناوریها
جنگ ایران و آمریکا دلیلی برای کنار گذاشتن انرژیهای تجدیدپذیر نیست؛ همانطور که به معنای اقتصادی شدن تمام پروژههای سوخت فسیلی نیز نخواهد بود.
انرژی خورشیدی، بادی، باتریها، انرژی هستهای، گاز طبیعی، خطوط لوله و پایانههای LNG هرکدام ظرفیتها، محدودیتها و هزینههای متفاوتی دارند.
آنچه بحران اخیر آشکار کرده، ضرورت پرهیز از وابستگی سیاست انرژی به یک فناوری یا منبع خاص است.
کشورهایی که از ذخایر فراوان گاز طبیعی برخوردارند، ممکن است همزمان با توسعه انرژیهای تجدیدپذیر، از ظرفیت گاز بیشتری استفاده کنند. برخی دیگر نیز ممکن است نیروگاههای هستهای را توسعه دهند، ظرفیت ذخیرهسازی را افزایش دهند یا شبکههای انتقال و مسیرهای جایگزین نفت و گاز را تقویت کنند.
در واقع، سیاست انرژی آینده بیش از آنکه بر انتخاب یک فناوری برتر استوار باشد، به ترکیبی از منابع و زیرساختهایی نیاز دارد که بتوانند در شرایط مختلف، عرضه پایدار انرژی را تضمین کنند.
انرژی هستهای؛ بازگشت اهمیت تولید پایدار برق
انرژی هستهای یکی از بخشهایی است که در شرایط جدید توجه بیشتری به آن معطوف شده است.
نیروگاههای هستهای قادرند بدون نیاز به انتقال مستمر سوخت از مسیرهای بینالمللی، حجم قابلتوجهی برق را بهصورت شبانهروزی تولید کنند. همین ویژگی در شرایط افزایش تقاضای برق و تکرار بحرانهای ژئوپلیتیکی اهمیت بیشتری پیدا کرده است.
در همین راستا، وزارت انرژی آمریکا در ۲۷ اکتبر ۲۰۲۶ از تعهد مشروط ارائه تسهیلات وام تا سقف پنج میلیارد دلار برای افزایش ظرفیت تولید و نوسازی نیروگاههای هستهای شرکت Constellation Energy در ایالتهای ایلینوی، مریلند و پنسیلوانیا خبر داد.
بر اساس اعلام این وزارتخانه، اجرای این پروژهها میتواند حدود ۱.۱ گیگاوات به ظرفیت نیروگاههای فعال هستهای اضافه کند.
این سرمایهگذاری نشان میدهد که انرژی هستهای بار دیگر بهعنوان یکی از گزینههای مهم برای تأمین پایدار برق مورد توجه سیاستگذاران قرار گرفته است.
شبکه برق؛ تنگنای جدید امنیت انرژی
امنیت انرژی تنها به تولید نفت، گاز یا برق محدود نمیشود. ظرفیت انتقال و رساندن انرژی به محل مصرف نیز به همان اندازه اهمیت دارد.
در آمریکا، رشد مراکز داده و زیرساختهای مرتبط با هوش مصنوعی، توسعه صنایع و افزایش تقاضای برق، فشار بیشتری بر شبکههای انتقال وارد کرده است.
بخش مهمی از زیرساختهای انتقال برق این کشور چند دهه پیش و متناسب با الگوی متفاوتی از تولید و مصرف طراحی شدهاند. بنابراین افزایش ظرفیت تولید بهتنهایی نمیتواند تضمین کند که برق در زمان و مکان مورد نیاز در دسترس مصرفکنندگان قرار گیرد.
به همین دلیل، شرکتهای برق و اپراتورهای شبکه بهطور فزایندهای بر توسعه خطوط انتقال، نوسازی شبکه، تولید پراکنده و فناوریهای ذخیرهسازی تمرکز کردهاند.
از این منظر، محدودیت شبکه انتقال برق را میتوان نسخه الکتریکی مشکل تنگه هرمز دانست؛ زیرا همانگونه که نفت تولیدشده بدون مسیر انتقال مطمئن به بازار نمیرسد، برق تولیدی نیز بدون شبکه کافی در اختیار مصرفکننده قرار نخواهد گرفت.
ذخیرهسازی و مدیریت تقاضا؛ حلقههای مکمل امنیت انرژی
انرژی خورشیدی توزیعشده میتواند در برخی ساعات وابستگی به نیروگاههای متمرکز را کاهش دهد. باتریها نیز با ذخیره برق و عرضه آن در ساعات اوج مصرف، به پایداری شبکه کمک میکنند.
از سوی دیگر، برنامههای پاسخگویی به تقاضا و نیروگاههای مجازی میتوانند با مدیریت و جابهجایی زمان مصرف، نیاز به احداث ظرفیت جدید تولید برق را کاهش دهند.
البته هیچیک از این فناوریها بهتنهایی راهحل کامل نیستند؛ اما ترکیب آنها میتواند انعطافپذیری و تابآوری نظام انرژی را افزایش دهد.
امنیت انرژی؛ تقدم واقعیتهای اقتصادی بر ملاحظات ایدئولوژیک
دولتها در شرایط جدید به این نتیجه رسیدهاند که ارزانترین سیستم انرژی روی کاغذ، لزوماً اقتصادیترین و مطمئنترین سیستم در شرایط بحران نیست.
سیستمی که ذخایر محدودی دارد، مسیرهای جایگزین در آن پیشبینی نشده و زیرساختهایش نزدیک به حداکثر ظرفیت فعالیت میکنند، ممکن است با وقوع یک اختلال ژئوپلیتیکی یا توقف یک مسیر انتقال، هزینههای بسیار سنگینی به اقتصاد تحمیل کند.
از این رو، سرمایهگذاری در ظرفیتهای پشتیبان، تنوعبخشی به منابع، توسعه شبکههای انتقال و ایجاد مسیرهای جایگزین، حتی اگر در کوتاهمدت هزینهبر باشد، از منظر امنیت اقتصادی و انرژی اهمیت دارد.
سیاستگذاران اروپایی نیز با وجود پایبندی به اهداف اقلیمی، بار دیگر موضوع هزینه گرمایش، ظرفیت پالایشگاهها، قیمت برق و دسترسی مطمئن به سوخت را در اولویت قرار دادهاند.
این تحولات به معنای شکست گذار انرژی نیست؛ بلکه نشان میدهد این گذار باید همزمان با کاهش انتشار گازهای گلخانهای، امنیت عرضه و تابآوری زیرساختها را نیز تضمین کند.
انرژی باید در زمان و مکان مورد نیاز در دسترس باشد
بحران انرژی ناشی از جنگ ایران و آمریکا یک درس راهبردی برای دولتها، شرکتهای انرژی و سیاستگذاران به همراه داشته است: برخورداری از منابع فراوان انرژی کافی نیست؛ مهمتر از آن، توانایی انتقال، ذخیرهسازی و رساندن انرژی به مصرفکنندگان در زمان و مکان مورد نیاز است.
به همین دلیل، امنیت انرژی بهتدریج در حال تبدیل شدن به یکی از معیارهای اصلی تصمیمگیری در سرمایهگذاریهای جهانی است و دولتها و شرکتها بیش از گذشته به قابلیت اطمینان، تنوع جغرافیایی، ظرفیت پشتیبان و انعطافپذیری شبکههای انرژی اهمیت میدهند.
همانگونه که رابرت رپیر، نویسنده تحلیل اویلپرایس، نتیجه میگیرد، داشتن منابع انرژی فراوان بهتنهایی کافی نیست؛ انرژی باید در زمان و مکانی که مصرفکنندگان به آن نیاز دارند، در دسترس باشد. این واقعیت، مسیر مرحله بعدی گذار انرژی جهان را تعیین خواهد کرد.