دوشنبه 18 آبان 1405 – Monday 09 November 2026

ساعت: 03:22:45

دسته بندی: دیپلماسی انرژی
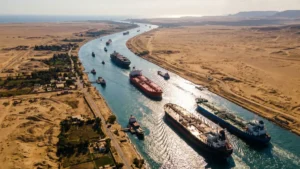
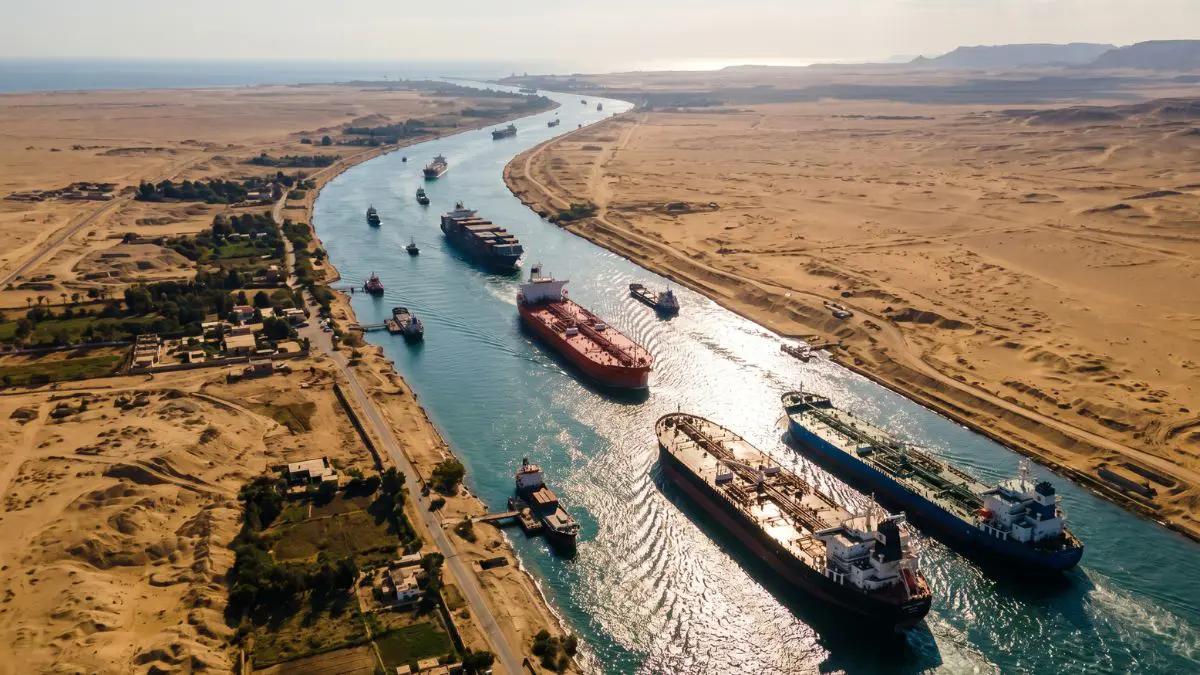
افزایش تردد کشتی‌ها در کانال سوئز را نمی‌توان به‌تنهایی نشانه پایان بحران کشتیرانی دانست. انتقال نفت عربستان از مسیر ینبوع، جابجایی نفت روسیه به مقصد هند، افزایش سهم نفتکش‌های تحریم‌شده و بازگشت محدود خطوط کانتینری، همگی در بهبود آمارهای اخیر نقش داشته‌اند.
اختلال در مسیرهای حیاتی انتقال نفت و گاز، به‌ویژه تنگه هرمز، معادلات جهانی انرژی را تغییر داده است. بحران اخیر نشان می‌دهد که در سیاست‌گذاری انرژی، دیگر صرفاً هزینه تولید یا نوع سوخت تعیین‌کننده نیست؛ بلکه امنیت عرضه، تنوع مسیرهای انتقال، ظرفیت ذخیره‌سازی و امکان دسترسی پایدار مصرف‌کنندگان به انرژی اهمیت فزاینده‌ای پیدا کرده است.
گزارش سازمان صلح سبز نشان می‌دهد شرکت‌های بزرگ نفتی اروپا در فاصله آغاز جنگ ایران و آمریکا تا ۱۹ اکتبر ۲۰۲۶، حدود ۳۶ میلیارد یورو درآمد اضافی از افزایش فاصله میان هزینه تأمین نفت خام و قیمت فروش بنزین و گازوئیل به دست آورده‌اند؛ موضوعی که بار دیگر بحث مالیات بر سودهای بادآورده شرکت‌های انرژی را در اتحادیه اروپایی مطرح کرده است.
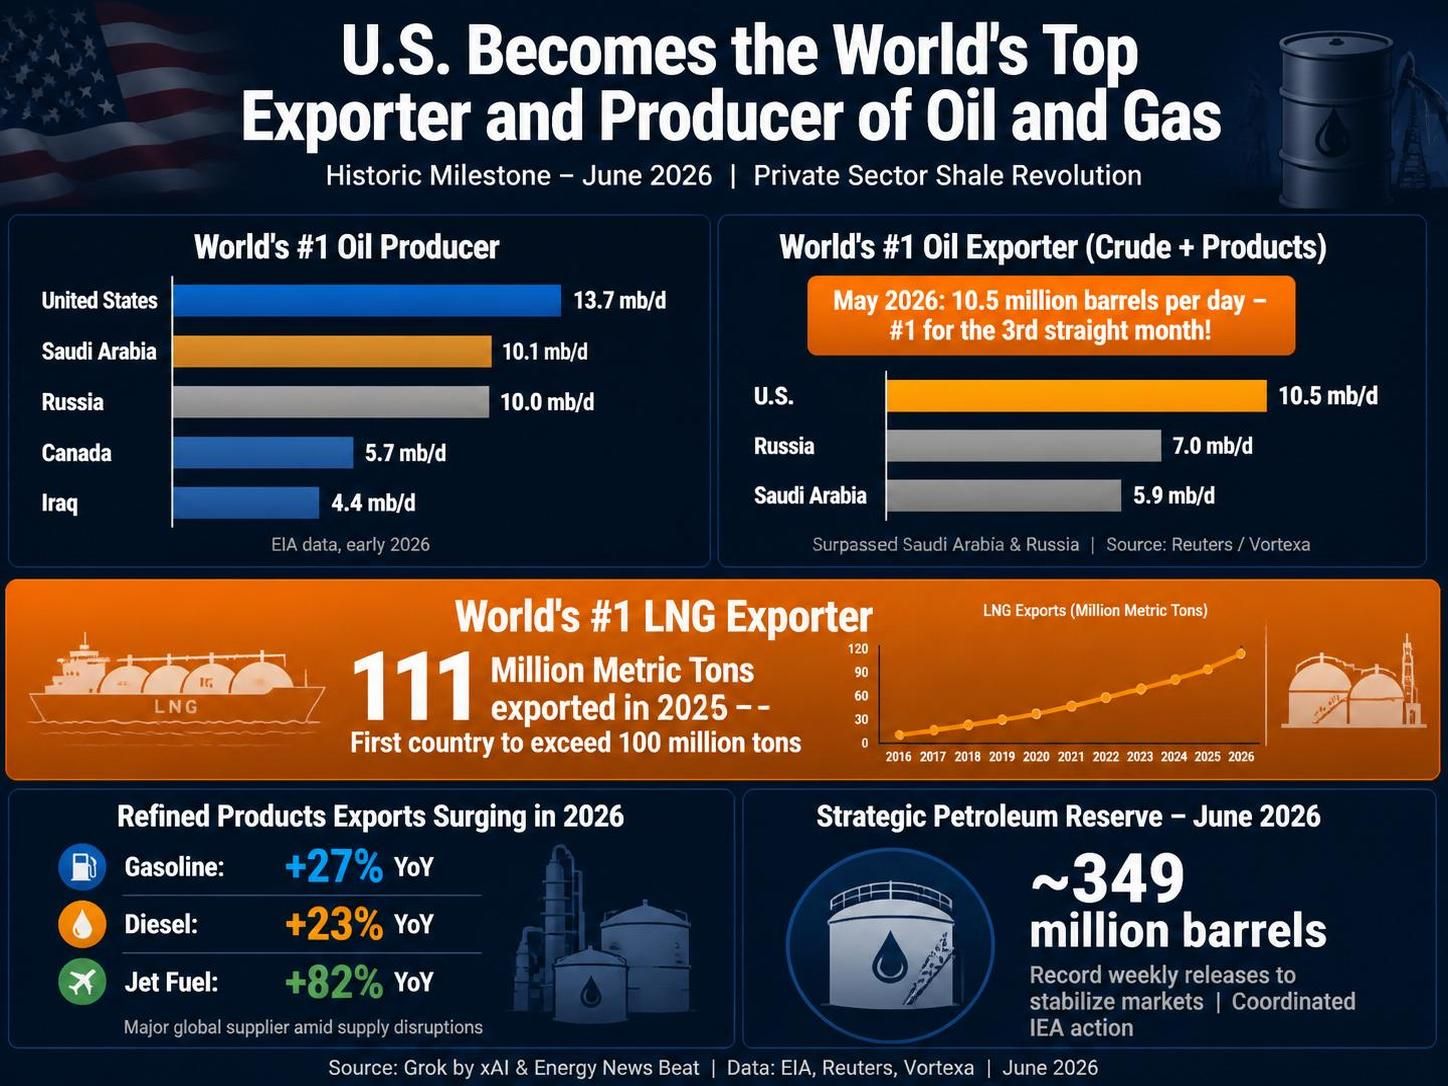
تولیدکنندگان نفت آمریکا و آفریقا با دو انتخاب دشوار روبه‌رو هستند: پذیرش تخفیف‌های بیشتر برای حفظ بازارهای صادراتی یا کاهش فروش به مقصدهایی که انتقال محموله‌ها به آن‌ها دیگر صرفه اقتصادی کافی ندارد.
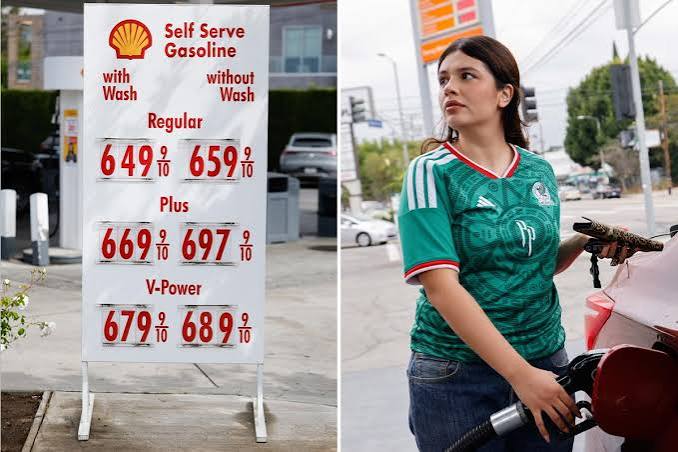
برای دولت دونالد ترامپ، نزدیک‌شدن قیمت نفت به ۱۲۰ دلار در هر بشکه تنها یک مسئله در بازارهای جهانی نیست؛ بلکه تهدیدی اقتصادی و سیاسی است. افزایش هزینه بنزین و گازوئیل می‌تواند فشار بر خانوارها و صنایع آمریکایی را افزایش دهد و در آستانه انتخابات میان‌دوره‌ای کنگره، به مسئله‌ای حساس برای دولت تبدیل شود.
وقتی کشورها همه وابستگی‌های اقتصادی را تهدیدی بالقوه و هر گلوگاه را سلاحی برای اعمال قدرت ببینند، اقتصاد جهانی به میدان رقابتی دائمی تبدیل می‌شود که در آن هیچ طرفی احساس امنیت واقعی نخواهد داشت. در چنین شرایطی، اختلال در زنجیره‌های تأمین، افزایش هزینه‌های اقتصادی و تضعیف همکاری‌های بین‌المللی، تنها بخشی از پیامدهاست؛ خطر بزرگ‌تر آنست که سوءبرداشت‌ها و اقدامات تلافی‌جویانه، بحران‌های اقتصادی را به درگیری‌های ژئوپلیتیک و حتی جنگ تبدیل کنند.
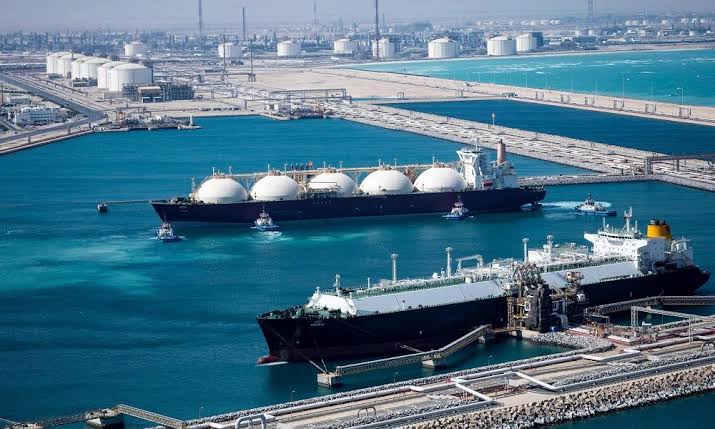
تحولات اخیر بازار انرژی نشان می‌دهد که افزایش قیمت LNG و نگرانی درباره عرضه نفت، تنها به توازن عرضه و تقاضا محدود نیست. تشدید تنش‌ها در خلیج فارس و دریای سرخ، وضعیت ذخایر گاز اروپا، امنیت مسیرهای کشتیرانی و اختلاف بر سر قراردادهای بلندمدت نفت، همگی در شکل‌گیری انتظارات بازار نقش دارند.
عقب‌نشینی قیمت بنزین و گازوئیل از اوج‌های اخیر را باید از تداوم بحران عرضه تفکیک کرد. بازگشت بخشی از جریان نفت خلیج فارس، احتمال آزادسازی ذخایر سوخت و تحرکات دیپلماتیک می‌توانند به آرامش بازار کمک کنند؛ اما کمبود ظرفیت پالایش، محدودیت محموله‌های فرآورده‌های نفتی و تداوم تنش‌های ژئوپلیتیکی همچنان موانعی جدی هستند. بنابراین، ادعای رسیدن قیمت سوخت به اوج، فعلاً بیش از آنکه به معنای پایان بحران باشد، بیانگر امید دولت آمریکا به مهار روند افزایشی هزینه انرژی است.
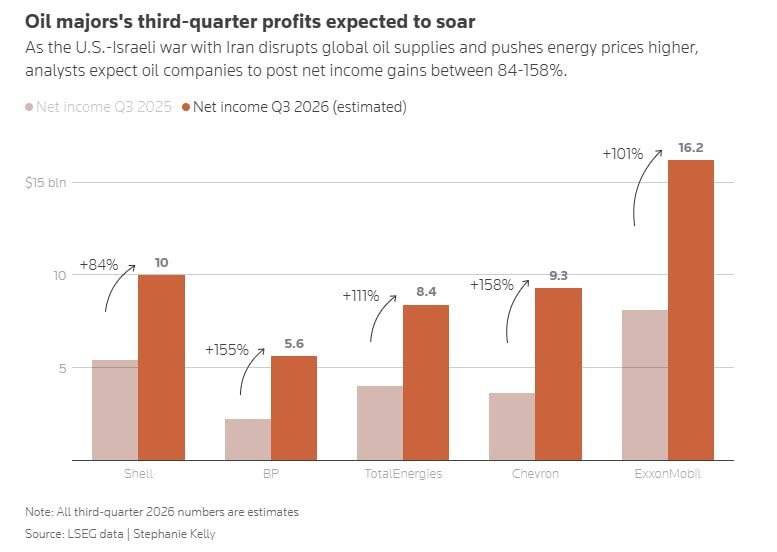
توجه سرمایه‌گذاران اکنون علاوه بر میزان سود سه‌ماهه سوم، به نحوه استفاده شرکت‌ها از منابع مالی اضافی نیز معطوف شده است. بازپرداخت بدهی‌ها، افزایش سود سهام، بازخرید سهام و سرمایه‌گذاری در پروژه‌های جدید از گزینه‌های پیش روی این شرکت‌هاست.
افزایش هزینه انرژی می‌تواند برای بخش‌هایی از اقتصاد آمریکا، از صنایع سنگین و حمل‌ونقل گرفته تا مراکز داده و زیرساخت‌های هوش مصنوعی، پیامدهای قابل‌توجهی داشته باشد. مراکز داده بزرگ به برق پایدار و سرمایه‌گذاری سنگین در زیرساخت نیاز دارند و افزایش هزینه انرژی می‌تواند بر هزینه عملیاتی آنها اثر بگذارد.
تهدید استفاده از تسلیحات سنگین، از جمله سلاحی که در ادبیات سیاسی و رسانه‌ای آمریکا «مادر همه بمب‌ها» نامیده می‌شود، زمانی بر بازار نفت اثرگذارتر خواهد بود که نگرانی‌ها درباره گسترش درگیری به اختلال عملی در تولید، صادرات یا حمل‌ونقل نفت تبدیل شود.
Energy Strategy
اتاق خبر انرژی