به گزارش “راهبرد انرژی“،آیا آزادسازی ۱۰۰ میلیون بشکه از ذخایر اضطراری نفت و فرآوردههای نفتی میتواند بحران بازار جهانی سوخت را مهار کند؟
پاسخ کوتاه این است: میتواند از شدت فشار بازار کم کند، اما بهتنهایی مشکل اصلی را حل نمیکند.
کشورهای عضو گروه هفت و شرکای آنها روز جمعه ۲ اکتبر ۲۰۲۶ توافق کردند با هماهنگی آژانس بینالمللی انرژی، طی چهار ماه تا ۱۰۰ میلیون بشکه از ذخایر اضطراری نفت و فرآوردههای نفتی را وارد بازار کنند. بخش قابلتوجهی از عرضه گازوئیل قرار است در ۲۰ روز نخست آزاد شود تا فشار فوری بر بازار فرآوردهها کاهش یابد.
این تصمیم در شرایطی اتخاذ شده که بازار جهانی با کمبود شدید فرآوردههای پالایشی، بهویژه گازوئیل، روبهروست و قیمت سوخت در آمریکا و اروپا افزایش قابلتوجهی داشته است.
واکنش فوری بازار
بازار نفت بلافاصله به خبر آزادسازی ذخایر واکنش نشان داد. روز جمعه، قیمت نفت خام و فرآوردهها کاهش یافت و برنت در مقطعی به محدوده نزدیک ۱۰۰ دلار رسید. در پایان معاملات نیز برنت حدود ۱۰۲ دلار در هر بشکه قرار گرفت.
این واکنش نشان میدهد که بازار، دستکم در کوتاهمدت، آزادسازی ذخایر را بهعنوان افزایش عرضه تلقی کرده است.
اما کاهش قیمت، لزوماً به معنای حل بحران نیست.
مشکل اصلی نفت خام است یا پالایشگاه؟
در ماههای اخیر، مشکل بازار انرژی بهتدریج از «کمبود نفت خام» به سمت کمبود فرآوردههای نفتی حرکت کرده است.
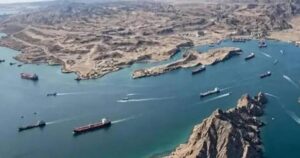
آسیب به بخشی از ظرفیت پالایشی خاورمیانه، مشکلات پالایشگاههای روسیه، اختلال در تجارت دریایی و محدودیتهای صادراتی باعث شده ظرفیت تولید گازوئیل و سایر فرآوردهها با محدودیت روبهرو شود.
به همین دلیل ممکن است همزمان شاهد کاهش قیمت نفت خام و ادامه فشار بر قیمت گازوئیل باشیم.
این تفاوت بسیار مهم است.
نفت خام ماده اولیه است؛ اما مصرفکننده نهایی به گازوئیل، بنزین، سوخت جت و سایر فرآوردهها نیاز دارد.
اگر پالایشگاهها ظرفیت کافی برای تبدیل نفت خام به فرآورده نداشته باشند، آزادسازی نفت خام بهتنهایی نمیتواند کمبود گازوئیل را برطرف کند.
۱۰۰ میلیون بشکه چقدر است؟
عدد ۱۰۰ میلیون بشکه در نگاه اول بسیار بزرگ به نظر میرسد.
اما باید توجه داشت که این مقدار قرار نیست یکباره وارد بازار شود. برنامه G7 و شرکای آن طی چهار ماه اجرا خواهد شد و بخش قابلتوجهی از گازوئیل در هفتههای نخست عرضه میشود.
بنابراین این ذخایر بیشتر نقش پل عبور از بحران کوتاهمدت را دارند تا یک راهحل ساختاری.
ذخایر راهبردی برای چنین شرایطی ایجاد شدهاند: زمانی که عرضه ناگهان دچار اختلال میشود، دولتها میتوانند بخشی از ذخایر را آزاد کنند تا بازار فرصت پیدا کند خود را با شرایط جدید تطبیق دهد.
اما ذخایر نفتی نمیتوانند جایگزین دائمی پالایشگاههای آسیبدیده شوند.
تجربه آزادسازی ۴۰۰ میلیون بشکه
این نخستین مداخله بزرگ ذخایر راهبردی در بحران کنونی نیست.
در ۱۱ مارس ۲۰۲۶، اعضای آژانس بینالمللی انرژی تصمیم گرفتند ۴۰۰ میلیون بشکه نفت از ذخایر اضطراری خود را در واکنش به اختلالات ناشی از جنگ خاورمیانه وارد بازار کنند.
اکنون نیز بخشی از ذخایر دوباره در حال آزاد شدن است.
این موضوع یک پرسش مهم ایجاد میکند:
اگر بحران ادامه پیدا کند، ذخایر اضطراری تا چه زمانی میتوانند نقش ضربهگیر بازار را بازی کنند؟
ذخیره اضطراری محدود است و پس از برداشت باید دوباره پر شود.
بنابراین اگر مشکل اصلی، کاهش ظرفیت تولید یا پالایش باشد و نه یک اختلال کوتاهمدت، استفاده مکرر از ذخایر تنها زمان میخرد.
اروپا آسیبپذیرتر است
اروپا در بازار گازوئیل شرایط خاصی دارد.
این منطقه بخش قابلتوجهی از گازوئیل مورد نیاز خود را از بازار جهانی تأمین میکند و در شرایط کمبود، برای جذب محمولههای موجود باید با سایر مصرفکنندگان رقابت کند.
از سوی دیگر، هرگونه محدودیت صادراتی آمریکا میتواند فشار بیشتری بر بازار اروپا وارد کند.
به همین دلیل، تصمیم G7 علاوه بر آزادسازی ذخایر، بر جلوگیری از محدودیتهای صادراتی انرژی میان کشورهای عضو نیز تأکید کرده است.
این بخش از تصمیم G7 به اندازه خود آزادسازی ذخایر اهمیت دارد.
زیرا در یک بازار کمبود، کاهش موانع تجارت میتواند تقریباً به اندازه افزایش عرضه اهمیت داشته باشد.
بازار یک پیام دیگر هم دارد
یکی از نکات قابل توجه در شرایط کنونی، فاصله گرفتن تدریجی بحران از «نفت خام» و نزدیک شدن آن به «ظرفیت پالایشی» است.
بر اساس گزارشهای اخیر، جریان نفت خام از خاورمیانه نسبت به پایینترین سطوح دوران جنگ افزایش یافته است؛ اما بازار فرآوردهها همچنان با کمبود مواجه است.
بنابراین اگر کسی تصور کند که با آزادسازی نفت خام، بحران گازوئیل نیز به همان نسبت حل خواهد شد، ممکن است دچار خطای تحلیلی شود.
مشکل پالایشگاه را نمیتوان با بشکه نفت ذخیرهشده حل کرد.
راهحل پایدار، بازگشت پالایشگاههای آسیبدیده، افزایش بهرهوری پالایشگاههای فعال، کاهش اختلال در حملونقل و آزاد ماندن تجارت فرآوردههاست.
نظریه؛ ناو سوم آمریکا و بازگشت تنش؟
در همین شرایط، ورود ناو سوم هواپیمابر آمریکا به منطقه نیز به یکی از موضوعات مهم تحلیلهای رسانهای تبدیل شده است.
برخی رسانهها و ناظران این تحول را نشانه احتمال تشدید دوباره درگیری با ایران ارزیابی کردهاند. در مقابل، تفسیرهای دیگری نیز وجود دارد که حضور نظامی آمریکا را در چارچوب بازآرایی نیروها، تأمین امنیت مسیرهای دریایی و اطمینان دادن به متحدان واشنگتن در منطقه تحلیل میکنند.
در چنین شرایطی، نباید هر جابهجایی نظامی را بهصورت قطعی نشانه آغاز جنگ جدید دانست.
آنچه برای بازار انرژی اهمیت بیشتری دارد، اثر این تحولات بر ریسک عرضه و مسیرهای حملونقل است.
آیا تهدید کردن همسایگان ضروری است؟
ایران در موقعیت ژئوپلیتیکی خاصی قرار دارد.
هرگونه درگیری گسترده در منطقه میتواند زیرساختهای انرژی، پالایشگاهها، خطوط لوله، بنادر و مسیرهای صادراتی کشورهای مختلف را در معرض خطر قرار دهد.
اما آیا لازم است سیاستمداران و نمایندگان مجلس بهصورت مستمر درباره توانایی ایران برای آسیب زدن به زیرساختهای انرژی کشورهای منطقه سخن بگویند؟
از منظر اقتصاد انرژی، پاسخ چندان روشن نیست.
توانایی نظامی زمانی بیشترین ارزش بازدارندگی را دارد که طرف مقابل از آن مطلع باشد؛ الزاماً نیازی نیست همه جزئیات آن هر روز در رسانهها تکرار شود.
تهدیدهای مکرر ممکن است بهجای افزایش امنیت، ریسک ادراکشده سرمایهگذاری و تجارت در منطقه را افزایش دهد.
در منطقهای که کشورهای تولیدکننده نفت و گاز، خطوط لوله، بنادر، پالایشگاهها و پایانههای صادراتی به یکدیگر وابستهاند، زبان دیپلماسی میتواند بخشی از امنیت انرژی باشد.
ایران چه باید بکند؟
اگر هدف ایران حفظ قدرت بازدارندگی و همزمان کاهش آسیبپذیری اقتصاد کشور است، شاید بهتر باشد در کنار توان دفاعی، بر دیپلماسی انرژی منطقهای نیز تأکید بیشتری شود.
کشورهای حاشیه خلیج فارس رقبای سیاسی ایران هستند، اما در عین حال شریکان بالقوه در تجارت انرژی، حملونقل، سرمایهگذاری و امنیت منطقهای نیز محسوب میشوند.
زبان احترام به همسایگان به معنای کنار گذاشتن منافع ملی یا نادیده گرفتن تهدیدها نیست.
برعکس؛ در شرایطی که بازار جهانی انرژی بهشدت شکننده شده، کاهش تنش با همسایگان میتواند هزینههای امنیتی و اقتصادی ایران را کاهش دهد.
نتیجه
آزادسازی ۱۰۰ میلیون بشکه نفت و فرآوردههای نفتی تصمیم مهمی برای آرام کردن بازار است؛ اما راهحل بحران ساختاری بازار گازوئیل نیست.
این اقدام میتواند در کوتاهمدت عرضه فیزیکی را افزایش دهد، فشار قیمتی را کاهش دهد و زمان بیشتری برای بازار فراهم کند.
اما مشکل اصلی زمانی حل خواهد شد که ظرفیت پالایش آسیبدیده به مدار بازگردد، جریان تجارت انرژی مختل نشود و ریسک عبور نفتکشها کاهش یابد.
تجربه کنونی یک درس مهم برای همه کشورهای منطقه دارد:
در بازار جهانی انرژی، جنگ فقط با کاهش تولید نفت مشکل ایجاد نمیکند؛ افزایش ریسک، بیمه، حملونقل، پالایش و تجارت نیز میتواند هزینه انرژی را بهشدت افزایش دهد.
از این منظر، شاید برای ایران نیز بهتر باشد در کنار حفظ توان بازدارندگی، یک سیاست فعالتر برای کاهش تنش با همسایگان و تقویت همکاریهای انرژی دنبال شود.
زیرا در نهایت، قدرت واقعی فقط در توانایی وارد کردن ضربه نیست؛ در توانایی جلوگیری از جنگ، حفظ بازار و تأمین منافع اقتصادی کشور نیز هست.