به گزارش “راهبرد انرژی“، کاهش شدید تولید نفت، افزایش هزینه استقراض و رشد بدهیهای دولت، وضعیت مالی بحرین را وارد مرحله دشوارتری کرده است. اقتصاددانان میگویند دولت بحرین در کوتاهمدت همچنان میتواند تعهدات خود را پرداخت کند، اما ادامه شرایط فعلی، تأمین هزینه بدهیهای سنگین کشور را از سال ۲۰۲۶ به بعد دشوارتر خواهد کرد.
بر اساس گزارش S&P Global، جنگ آمریکا و اسرائیل علیه ایران و افزایش نگرانیها درباره بسته شدن تنگه هرمز، به کاهش قابل توجه تولید نفت بحرین منجر شده است. این اتفاق در شرایطی رخ داده که دولت بحرین پیش از این نیز با کسری بودجه و بدهی بالا دستوپنجه نرم میکرد.
بدهی خارجی دولت بحرین تا ۳۱ مارس ۲۰۲۶ به حدود ۴۳ میلیارد دلار رسیده است؛ رقمی که در سال ۲۰۲۴ حدود ۳۷ میلیارد دلار بود. دولت همچنین حدود ۱۷ میلیارد دلار بدهی داخلی دارد و به این ترتیب مجموع بدهی دولتی کشور به حدود ۶۰ میلیارد دلار میرسد.
بدهی در حال گرانتر شدن است
مشکل بحرین فقط حجم بدهی نیست؛ هزینه تأمین مالی این بدهی نیز افزایش یافته است.
بحرین در ژوئن امسال یک اوراق قرضه ۱۰ ساله به ارزش یک میلیارد دلار با نرخ بهره ۷.۱ درصد منتشر کرد. اما تا ۱۸ سپتامبر، بازده این اوراق به ۸.۳ درصد افزایش یافت؛ نشانهای از اینکه سرمایهگذاران برای خرید بدهی بحرین بازده بیشتری مطالبه میکنند.
ندیم امتوری، مدیر تحقیقات اعتباری مؤسسه ارقام کپیتال، میگوید اختلاف بازده اوراق بحرین با اوراق ابوظبی به ۲۱۵ تا ۲۶۵ واحد پایه رسیده است. به گفته وی، این روند تصویری از «وخامت مالی» بحرین ارائه میدهد.
مؤسسه Fitch نیز در فوریه رتبه اعتباری بحرین را کاهش داد و هشدار داد نسبت بدهی دولت به تولید ناخالص داخلی همچنان افزایش خواهد یافت.
برآورد فیچ، نسبت بدهی دولت بحرین به تولید ناخالص داخلی را در سال گذشته حدود ۱۴۷ درصد نشان میدهد. جاستین الکساندر، مدیر مؤسسه اقتصاد خلیج فارس، معتقد است اگر صادرات نفت بهبود پیدا نکند، این نسبت ممکن است امسال از ۲۰۰ درصد عبور کند.
درآمد نفتی آب میرود
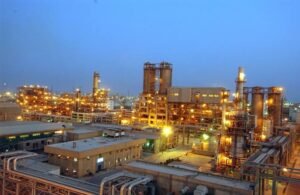
نفت همچنان نقش مهمی در اقتصاد بحرین دارد. هیدروکربنها حدود ۱۵ درصد تولید ناخالص داخلی این کشور را تشکیل میدهند و نزدیک به نیمی از صادرات و درآمد دولت به این بخش وابسته است.
کاهش شدید تولید نفت بحرین
تولید نفت بحرین در سهماهه دوم سال جاری بهطور متوسط تنها ۴۴ هزار بشکه در روز بود. این رقم در جولای و آگوست به حدود ۶۶ هزار بشکه در روز رسید؛ در حالی که تولید روزانه کشور در سال ۲۰۲۵ حدود ۱۷۹ هزار بشکه بود.
این کاهش تولید در اقتصاد کشور نیز منعکس شده است. بر اساس آمار وزارت دارایی بحرین، اقتصاد این کشور در سهماهه نخست سال جاری ۳.۸ درصد کوچک شد و فعالیتهای نفتی در همین دوره ۳۷ درصد کاهش داشت.
پلاتس نیز با توجه به وضعیت تولید نفت، پیشبینی خود از کسری بودجه بحرین را از ۷.۶ درصد به ۸.۴ درصد تولید ناخالص داخلی افزایش داده است.
با توجه به اینکه تولید واقعی نفت بسیار پایینتر از فرض مورد استفاده در این برآورد بوده، احتمال دارد کسری بودجه نهایی از رقم پیشبینیشده نیز فراتر برود.
هزینه بدهی، بودجه را تحت فشار گذاشته است
بحرین در سال ۲۰۲۵ حدود ۲.۸ میلیارد دلار بابت بهره بدهیهای خود پرداخت کرد؛ رقمی معادل ۳۷ درصد درآمد سالانه دولت. بر اساس بودجه سال ۲۰۲۶، هزینه بهره امسال به حدود ۳.۱ میلیارد دلار افزایش خواهد یافت.
دیوید استوارت، اقتصاددان ارشد Oxford Economics، میگوید پرداختهای کوتاهمدت بحرین همچنان قابل مدیریت است و دولت هنوز به بازارهای مالی بینالمللی دسترسی دارد، اما این دسترسی ارزان نیست. به گفته وی، اگر تولید و صادرات نفت پایین بماند و همزمان هزینه استقراض افزایش پیدا کند، وضعیت مالی دولت طی ماههای آینده دشوارتر خواهد شد.
از مجموع بدهی ارزی بحرین، حدود ۱.۱ میلیارد دلار در سال جاری سررسید میشود. این رقم در هر یک از سالهای ۲۰۲۷ و ۲۰۲۸ به ۲.۷ میلیارد دلار و در سال ۲۰۲۹ به ۴.۵ میلیارد دلار میرسد.
بحرین به حمایت منطقهای نیاز پیدا میکند؟
جاستین الکساندر هشدار داده است اگر شرایط فعلی برای مدت طولانی ادامه پیدا کند و حمایت مالی بیشتری از بحرین صورت نگیرد، بازپرداخت بدهیها میتواند به یک چالش جدی تبدیل شود.
بحرین داراییهای نقدشونده محدودی دارد و در نتیجه، توان آن برای تأمین منابع مالی از محل فروش سریع داراییها چندان زیاد نیست.
از سوی دیگر، دولت برای کاهش فشار بدهی باید درآمدهای خود را افزایش و هزینههای جاری را کنترل کند. آکسفورد اکونومیکس پیشنهاد کرده است اصلاحات مالی اعلامشده در دسامبر گذشته، از جمله کاهش ۲۰ درصدی هزینههای اداری و اجرای مالیات بر درآمد شرکتها، عملیاتی شود. اجرای این اصلاحات در شرایط رکود اقتصادی البته آسان نیست.
استوارت معتقد است کاهش بدهی بحرین در چنین شرایطی ممکن است به فروش داراییها یا دریافت منابع مالی ارزانتر از سایر کشورهای خلیج فارس نیاز داشته باشد؛ منابعی که هزینه کمتری نسبت به استقراض از بازارهای بینالمللی دارند.
در نهایت، مساله بحرین تنها یک بدهی بزرگ نیست. کاهش تولید نفت، افت درآمدهای دولت، افزایش هزینه بهره و سررسیدهای سنگین بدهی در سالهای آینده همزمان به بودجه این کشور فشار میآورند. اگر درآمد نفتی بهبود پیدا نکند، فضای مالی بحرین برای مقابله با این فشارها محدودتر خواهد شد.