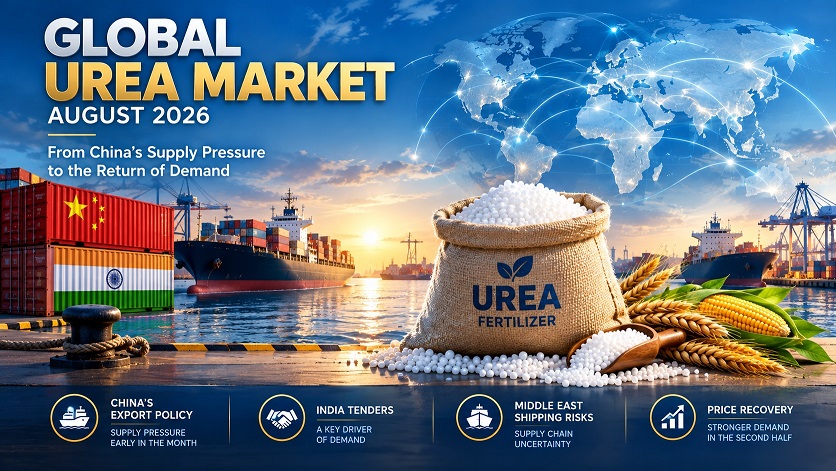
به گزارش “راهبرد انرژی“، بازار جهانی اوره در آگوست ۲۰۲۶ شاهد تغییر تدریجی فضای معاملاتی بود؛ بهگونهای که فشار عرضه در ابتدای ماه، جای خود را به نشانههایی از تقویت تقاضا و ثبات نسبی قیمتها در نیمه دوم داد.
سه عامل اصلی، یعنی سیاست صادراتی چین، مناقصههای هند و تحولات حملونقل در خاورمیانه، مهمترین محرکهای بازار در این ماه بودند. قیمتها در هفتههای نخست تحت فشار عرضه و احتیاط خریداران قرار گرفتند، اما از اواسط ماه، کاهش عرضه قابلدسترس و فعالتر شدن برخی بازارهای مصرف، زمینه را برای بازگشت قیمتها فراهم کرد.
فشار عرضه چین در ابتدای ماه
در هفته نخست آگوست، انتشار خبر مربوط به دومین مرحله تخصیص سهمیه صادرات اوره چین، فشار نزولی بر بازار ایجاد کرد. در همین حال، حجم معاملات در بسیاری از بازارها محدود بود و خریداران برای مشخصشدن نتایج مناقصات مهم، رویکردی محتاطانه در پیش گرفتند.
در اروپا، افزایش عرضه همزمان با ضعف تقاضای فصلی، قیمتها را تحت فشار قرار داد. در مقابل، بازارهای برزیل و آمریکا مقاومت بیشتری در برابر کاهش قیمتها نشان دادند.
در مجموع، بازار در آغاز ماه بیش از هر چیز تحت تأثیر انتظار برای ورود عرضه جدید و احتیاط خریداران قرار داشت.
مناقصه هند و تغییر انتظارات بازار
در هفته دوم، مناقصه شرکت هندی RCF در ۱۴ آگوست به یکی از مهمترین رویدادهای بازار تبدیل شد. نتایج این مناقصه و حجم خرید موردنظر هند، انتظارات فعالان بازار را تحت تأثیر قرار داد و در برخی بازارها فشار نزولی بر قیمتها افزایش یافت.
قیمت اوره گرانول در برزیل به حدود ۴۳۰ دلار در هر تن CFR رسید و بازار آمریکا نیز کاهش قیمت را تجربه کرد. در چین نیز قیمتهای صادراتی اوره در سطوح پایینتری قرار گرفتند.
با وجود این شرایط، نگاه فعالان بازار به تحولات بعدی صادرات چین و روسیه، مناقصههای هند و احتمال اعمال محدودیتهای بیشتر بر سهمیه صادراتی چین معطوف شد.
چرخش بازار و بازگشت تقاضا
از هفته سوم، نشانههای تغییر روند بازار آشکارتر شد. در شمال آفریقا، قیمت اوره گرانول مصر تا حدود ۴۷۵ دلار در هر تن FOB افزایش یافت و قیمتها در الجزایر نیز در سطوح بالاتری قرار گرفت.
در برزیل و آمریکا نیز روند قیمتها صعودی شد. همزمان، هند با طرح درخواستهای خرید جدید برای تأمین محمولههای اوره، بار دیگر به یکی از عوامل مهم تقویت تقاضا تبدیل شد.
کاهش قیمتهای اوره در هفتههای قبل، جذابیت نسبی این محصول را در مقایسه با برخی محصولات کشاورزی از جمله ذرت و گندم افزایش داده بود. همین موضوع به بازگشت تدریجی خریداران، بهویژه در اروپا، کمک کرد.
در نتیجه، در پایان هفته سوم، انتظار غالب بازار حرکت به سمت قیمتهای بالاتر با پشتوانه تقاضای برزیل، آمریکا و اروپا بود.
تثبیت بازار در سایه ریسک حملونقل
در هفته پایانی آگوست، پس از رشد قیمتها تحت تأثیر مناقصه هند، حجم معاملات نسبت به هفته قبل کاهش یافت. بسیاری از فعالان در انتظار روشنشدن شرایط عرضه و تعیین مسیر بعدی قیمتها بودند.
در شمال آفریقا، قیمتها در سطوح نسبتاً بالایی تثبیت شدند. در برزیل، اوره گرانول در محدوده ۴۳۵ تا ۴۴۵ دلار در هر تن CFR معامله شد و در آمریکا نیز قیمتها از مرز ۴۰۰ دلار عبور کردند.
در سوی دیگر، بازارهای شرق کانال سوئز همچنان با فشار ناشی از حجم بالای محمولهها مواجه بودند. همزمان، ادامه اختلال در تردد کشتیها در منطقه خاورمیانه و باقیماندن برخی محمولههای اوره در خلیج فارس، ریسک حملونقل و دسترسی به عرضه را به یکی از متغیرهای مهم بازار تبدیل کرد.
ارزیابی
آگوست ۲۰۲۶ برای بازار جهانی اوره، ماهی با دو روند متفاوت بود. در نیمه نخست، افزایش عرضه و ابهام درباره سیاست صادراتی چین، در کنار نتایج مناقصه هند، بر قیمتها فشار وارد کرد و پیشنهادهای خرید هند به زیر ۴۰۰ دلار در هر تن CFR رسید.
اما در نیمه دوم، فعالتر شدن تقاضا در هند، برزیل، آمریکا و اروپا و کاهش دسترسی به برخی محمولهها، به تدریج از قیمتها حمایت کرد و بازار از فاز فشار عرضه به سمت ثبات و افزایش تدریجی قیمتها حرکت کرد.
در پایان آگوست، چین مهمترین متغیر سمت عرضه و هند مهمترین محرک سمت تقاضا باقی ماندند. از این رو، مسیر بازار جهانی اوره در کوتاهمدت بیش از هر چیز به حجم صادرات چین، مناقصات جدید هند و شرایط حملونقل در خاورمیانه وابسته خواهد بود.