به گزارش “راهبرد انرژی“، این پرسش همچنان مطرح است که چه کسانی در جریان حوادث ۱۷ مرداد ۱۴۰۵ تصمیمسازی و تصمیمگیری کردند و دستور شلیک به سه نفتکش در حال عبور از تنگه هرمز را صادر کردند؛ حادثهای که پیامدهای سیاسی و امنیتی آن همچنان مورد بحث است و برخی گزارشهای رسانهای نیز درباره چگونگی وقوع آن منتشر شده است.
در این میان، گزارشهایی که به نقل از روزنامه نیویورکتایمز منتشر شده، ادعاهایی درباره تحولات سیاسی و امنیتی ایران و نقش بازیگران مختلف در حوادث آن مقطع مطرح کرده است. با این حال، تا زمانی که این گزارشها از سوی مراجع رسمی تأیید یا تکذیب نشوند، نمیتوان آنها را بهعنوان واقعیت قطعی تلقی کرد.
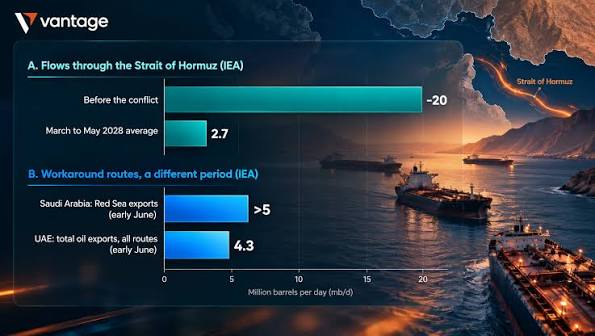
مسئله مهمتر اما اکنون پیامد اقتصادی و انرژی این تحولات است: آیا جریان نفت از تنگه هرمز واقعاً به وضعیت عادی بازگشته یا آنچه مشاهده میشود صرفاً نوعی سازگاری اضطراری و پرهزینه با شرایط جدید است؟
صادرات نفت خلیج فارس؛ بازگشت حجم، نه بازگشت شرایط عادی
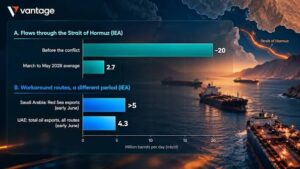
دادههای مربوط به ماه سپتامبر ۲۰۲۶ نشان میدهد صادرات نفت خام و میعانات گازی کشورهای حوزه خلیج فارس، با احتساب مسیرهای جایگزین و بدون احتساب نفت ایران، به حدود ۱۶.۵ میلیون بشکه در روز رسیده است؛ رقمی که از نظر حجم به سطوح پیش از جنگ نزدیک شده است.
اما یک نکته اساسی در این آمار وجود دارد: بر اساس برآورد بانک استاندارد چارترد که توسط OilPrice منتشر شده، تنها حدود ۶۰ درصد از این محمولهها از تنگه هرمز عبور کردهاند، در حالی که پیش از جنگ این سهم حدود ۸۳ درصد بود.
بنابراین، افزایش حجم صادرات را نباید با بازگشت وضعیت حملونقل نفت به شرایط عادی یکسان دانست.
به بیان دیگر، بازار توانسته است بخشی از نفت را به مقصد برساند، اما نقشه انتقال نفت تغییر کرده است.
مسیرهای جایگزین، خطوط لوله، بنادر خارج از تنگه هرمز و بهویژه عملیات گسترده انتقال نفت از کشتی به کشتی یا STS اکنون سهم بیشتری در جابهجایی نفت دارند. این سازوکارها انعطافپذیری صادرکنندگان را نشان میدهند، اما همزمان به معنای افزایش هزینه، طولانیتر شدن زمان سفر و افزایش ریسک امنیتی است.
حتی گزارشهای بازار نشان میدهد که در برخی موارد، نفتکشهای شاتل نفت خام را از خلیج فارس عبور داده و سپس در دریای عمان آن را به نفتکشهای بزرگتر منتقل میکنند. در نتیجه، بخشی از فشار ناشی از محدودیت تردد در هرمز به شبکهای پیچیدهتر و گرانتر از عملیات دریایی منتقل شده است.
مسیر جنوبی؛ راهحل اضطراری یا الگوی جدید صادرات؟
مسیرهای جنوبی در امتداد سواحل عمان و استفاده از عملیات کشتی به کشتی، به یکی از ابزارهای مهم صادرکنندگان برای ادامه صادرات تبدیل شدهاند. اما این روش بدون هزینه نیست.
افزایش تعداد نفتکشهای مورد نیاز، طولانیتر شدن سفر، محدودیت ظرفیت عملیات STS، افزایش نرخ اجاره نفتکشها و هزینههای امنیتی، همگی نشان میدهد که بازار نفت هنوز با یک سیستم حملونقل عادی فاصله دارد.
به همین دلیل، عبارت «بازگشت صادرات نفت» با عبارت «بازگشت شرایط عادی صادرات نفت» تفاوت اساسی دارد.
بانک استاندارد چارترد نیز دقیقاً بر همین تفاوت تأکید کرده و وضعیت موجود را بیشتر نشانه انعطافپذیری و سازگاری بازار دانسته است تا عادیشدن کامل جریان نفت.
عربستان؛ افزایش صادرات با هزینه تغییر مسیر
عربستان سعودی یکی از مهمترین نمونههای این تغییر مسیر است. بر اساس دادههای منتشرشده، صادرات نفت عربستان در ماه سپتامبر افزایش قابل توجهی داشته و بخش مهمی از این رشد از طریق تغییر مسیرهای صادراتی و افزایش استفاده از ظرفیتهای دریایی به دست آمده است. همچنین پس از آسیب به خط لوله شرق ـ غرب، مسیرهای جایگزین و بندر ینبع اهمیت بیشتری پیدا کردند.
گزارشهای بازار حاکی از آنست که صادرات عربستان در سپتامبر به حدود ۶.۹ میلیون بشکه در روز رسیده است؛ در حالی که در ماه اوت حدود ۲.۴۵ میلیون بشکه در روز برآورد شده بود.
با این حال، این افزایش صادرات را نباید به معنای رفع کامل ریسک تلقی کرد. خط لوله شرق ـ غرب همچنان با محدودیتهای عملیاتی و ریسکهای امنیتی مواجه است و هرگونه اختلال تازه در زیرساختهای منطقهای میتواند دوباره مسیر صادرات را تحت فشار قرار دهد. در چنین شرایطی، حتی اگر نفت به بازار برسد، هزینه رساندن آن به بازار افزایش یافته است.
گزارشهایی درباره تخفیف برخی محمولهها برای جبران هزینههای اضافی لجستیکی نیز منتشر شده است. بنابراین، قیمت واقعی حفظ جریان نفت فقط با مشاهده تعداد بشکههای صادراتی قابل ارزیابی نیست؛ هزینه حمل، بیمه، امنیت، زمان سفر و ظرفیت مازاد نیز باید در محاسبه لحاظ شود.
آیا توان ایران برای استفاده از تنگه هرمز کاهش یافته است؟
یکی از مهمترین تحولات بازار نفت در ماههای اخیر، کاهش شدید صادرات دریایی نفت ایران از مسیر تنگه هرمز بوده است.
بر اساس گزارش OilPrice به نقل از استاندارد چارترد، صادرات نفت خام ایران از مسیر دریایی که پیش از جنگ حدود ۱.۷ میلیون بشکه در روز برآورد میشد، اکنون به نزدیک صفر رسیده است.
در مقابل، کشورهای دیگر تولیدکننده نفت در خلیج فارس توانستهاند با استفاده از مسیرهای جایگزین، انتقال کشتی به کشتی و افزایش بهرهگیری از خطوط لوله، بخش قابل توجهی از صادرات خود را حفظ کنند.
این تحول از منظر ژئوپلیتیک انرژی اهمیت زیادی دارد؛ زیرا نشان میدهد وابستگی بازار نفت به عبور مستقیم از تنگه هرمز، دستکم در کوتاهمدت، کمتر از گذشته شده است.
اما این به معنای حذف اهمیت راهبردی تنگه هرمز نیست. برعکس، کاهش سهم هرمز در انتقال نفت نشان میدهد که بازار برای ادامه فعالیت خود مجبور شده است هزینه و ریسک بیشتری بپردازد.
آیا تنگه هرمز به وضعیت عادی بازگشته است؟
پاسخ را باید در دو سطح داد. اگر منظور از «عادی» این باشد که نفت کشورهای منطقه همچنان به بازارهای جهانی میرسد، آمار سپتامبر نشان میدهد که صادرات تا حد زیادی احیا شده است.
اما اگر منظور از «عادی» بازگشت به الگوی پیش از جنگ، هزینههای معمول حملونقل، سطح متعارف امنیت کشتیرانی و سهم سابق تنگه هرمز در انتقال نفت باشد، دادههای موجود چنین چیزی را تأیید نمیکنند.
گزارشهای جدید نشان میدهد حجم صادرات منطقه به سطوح بالاتری بازگشته، اما مسیر انتقال تغییر کرده و سهم عبور از هرمز کاهش یافته است. رویترز نیز بر اساس دادههای Vortexa گزارش کرده که صادرات منطقه در سپتامبر بهبود قابل توجهی داشته، اما صادرات فرآوردههای پالایشی همچنان بهشدت پایینتر از سطح پیش از جنگ باقی مانده است.
از سوی دیگر، گزارشهای جدید درباره حملات مجدد به نفتکشها در روزهای پایانی سپتامبر نشان میدهد که ریسک امنیتی تردد در منطقه همچنان پابرجاست و افزایش حجم صادرات الزاماً به معنای عادیشدن شرایط امنیتی نیست.
آیا مخالفان تفاهم ترک مخاصمه محاسبه درستی داشتند؟
از اینجا به بعد، بحث از آمار و دادههای بازار نفت وارد حوزه تحلیل سیاسی میشود. برخی تحلیلها بر این باورند که کاهش صادرات نفت ایران و توانایی تولیدکنندگان عرب حوزه خلیج فارس برای حفظ صادرات، موقعیت چانهزنی ایران را در بازار انرژی ضعیفتر کرده است.
در مقابل، میتوان استدلال کرد که ادامه جنگ و ناامنی در منطقه، حتی در شرایطی که بخشی از نفت از مسیرهای جایگزین صادر میشود، هزینههای سنگینی بر کل زنجیره انرژی جهان تحمیل میکند و بازار را در برابر یک اختلال جدید بسیار آسیبپذیرتر ساخته است.
بنابراین، مساله را نمیتوان فقط با این پرسش سنجید که «چه مقدار نفت صادر میشود؟» بلکه باید پرسید:
این نفت با چه هزینهای، از چه مسیری، با چه سطحی از ریسک و با چه میزان ظرفیت مازاد به بازار میرسد؟
اگر صادرات نفت خلیج فارس به حجمهای پیش از جنگ نزدیک شده اما تنها ۶۰ درصد آن از هرمز عبور میکند، در حالی که پیش از جنگ این سهم ۸۳ درصد بوده است، معنای آن بازگشت کامل به وضعیت گذشته نیست؛ بلکه نشانه شکلگیری یک نظام صادراتی اضطراری، پیچیدهتر و پرهزینهتر است.
نتیجه
آنچه امروز در خلیج فارس مشاهده میشود، نه توقف کامل جریان نفت است و نه بازگشت کامل به شرایط پیش از جنگ. بازار نفت توانسته است خود را با شرایط جدید تطبیق دهد؛ اما این سازگاری با استفاده بیشتر از مسیرهای جایگزین، نفتکشهای بیشتر، عملیات STS، افزایش هزینههای حملونقل و امنیت و کاهش وابستگی مستقیم به تنگه هرمز صورت گرفته است.
به همین دلیل، افزایش صادرات نفت را نباید معادل عادیشدن وضعیت تنگه هرمز دانست.
واقعیت اینست که بازار نفت امروز نسبت به گذشته مسیرهای بیشتری برای عبور از بحران دارد، اما در عین حال حاشیه امنیت آن برای تحمل یک شوک بزرگ دیگر کمتر شده است.
از این منظر، تنگه هرمز همچنان یکی از مهمترین نقاط حساس امنیت انرژی جهان باقی مانده است؛ حتی اگر نفت بیشتری نسبت به ماههای گذشته از مسیرهای جایگزین به بازار جهانی برسد.