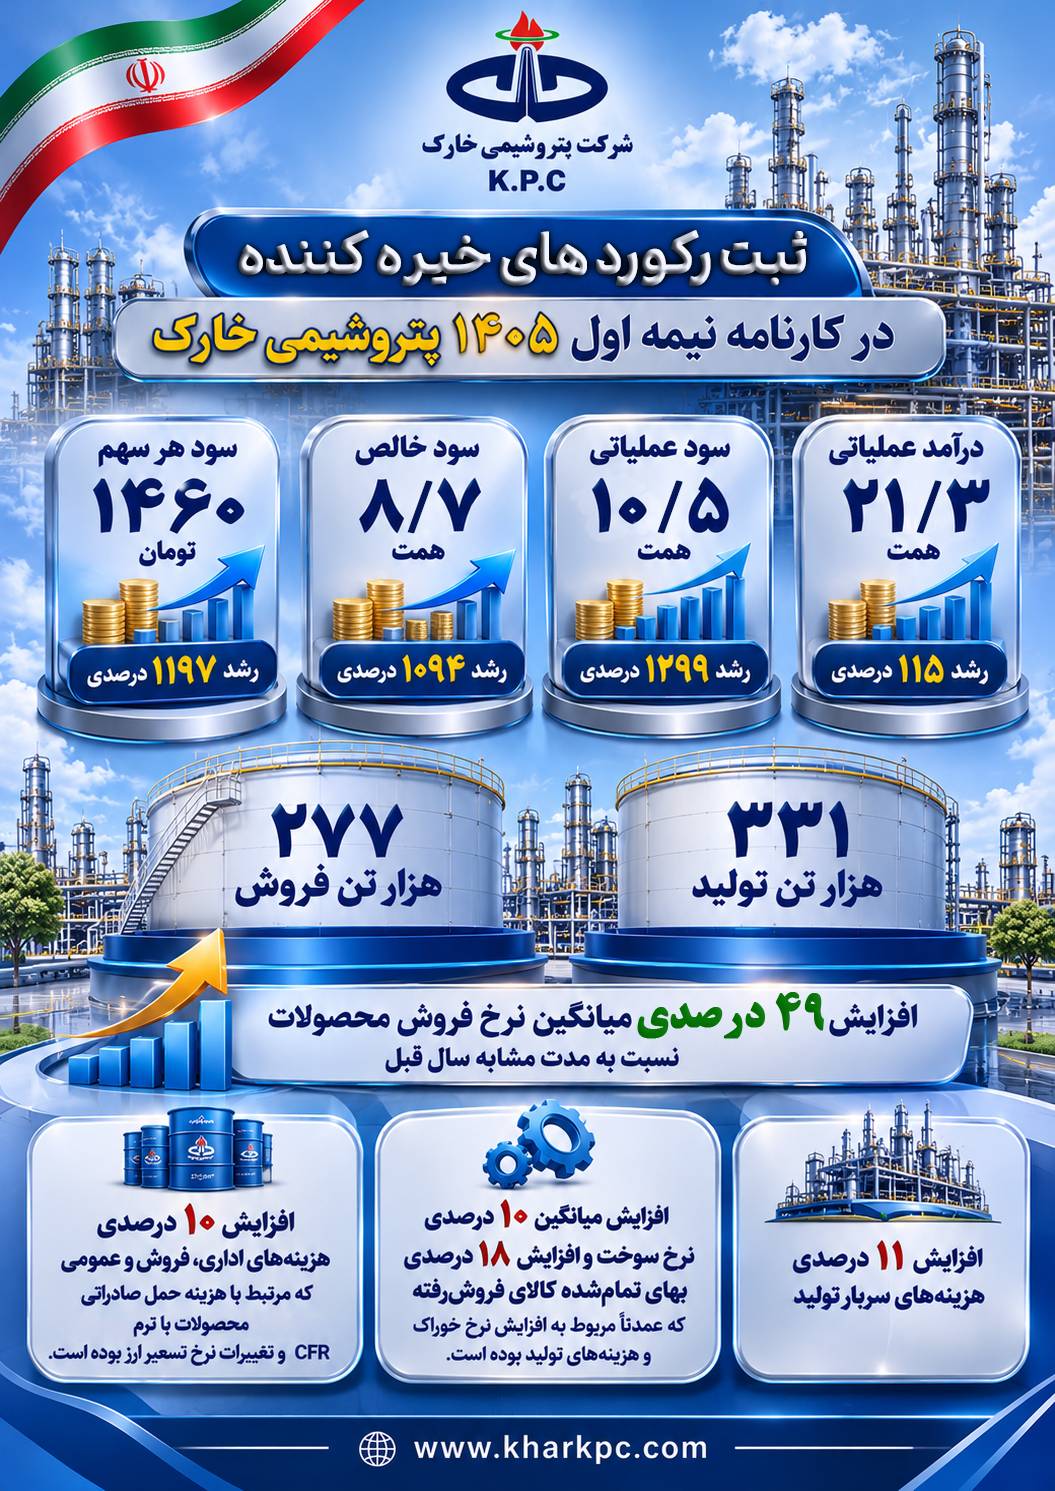
به گزارش “راهبرد انرژی“، پتروشیمی خارک در نیمه نخست سال ۱۴۰۵ با وجود توقف تولید، محدودیت خوراک و بازگشت تدریجی واحدهای عملیاتی، رشد ۱۰۹۴ درصدی سود خالص و سودآوری عملیاتی ۱۲۹۹ درصدی را نسبت به مدت مشابه سال قبل رقم زد.
شرکت پتروشیمی خارک (شخارک)، از تولیدکنندگان باسابقه محصولات پتروشیمی ایران، در ششماهه منتهی به ۳۱ شهریور ۱۴۰۵، برابر با ۲۲ سپتامبر ۲۰۲۶، عملکرد مالی قابلتوجهی را ثبت کرد. این عملکرد در شرایطی رقم خورد که شرکت با توقف تولید در پی آغاز جنگ، محدودیت دسترسی به خوراک و کاهش ظرفیت عملیاتی مواجه بود.
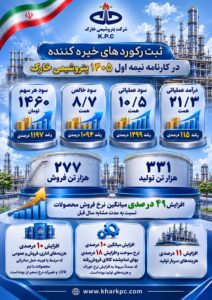
بر اساس ارقام صورتهای مالی میاندورهای ارائهشده، درآمد عملیاتی شرکت به ۲۱.۳ همت رسید که نشاندهنده رشد ۱۱۵ درصدی نسبت به دوره مشابه سال قبل است. سود عملیاتی با افزایش ۱٬۲۹۹ درصدی به ۱۰.۵ همت و سود خالص با رشد ۱٬۰۹۴ درصدی به ۸.۷ همت رسید.
همچنین، سود پایه هر سهم از ۱۲۲ تومان در دوره ششماهه مشابه سال ۱۴۰۴ به یکهزار و ۴۶۰ تومان در دوره مورد گزارش افزایش یافت؛ رشدی چشمگیر که از بهبود قابلتوجه شاخصهای سودآوری شرکت حکایت دارد.
توقف تولید و بازگشت تدریجی واحدها
بر اساس نامه رسمی پتروشیمی خارک به سازمان بورس، با آغاز جنگ و شکلگیری شرایط اضطراری در اسفند ۱۴۰۴، تمامی واحدهای تولیدی شرکت از ۱۶ اسفند ۱۴۰۴ متوقف شدند. مطابق این نامه، راهاندازی مجدد واحدها از ۲۵ فروردین ۱۴۰۵ بهصورت تدریجی آغاز شد و از ۲ اردیبهشت همان سال، تمامی واحدهای عملیاتی و تولید محصولات شرکت مجدداً وارد مدار شدند.
با این حال، بازگشت واحدها به مدار تولید به معنای احیای کامل ظرفیت نبود. شرکت اعلام کرد که فعالیت تولیدی با ظرفیت محدود ادامه یافت و ظرفیت عملیاتی به حدود ۶۰ درصد رسید. کاهش میزان و کیفیت خوراک دریافتی نیز از دیگر عوامل مؤثر بر افت تولید در دوره مورد گزارش بود.
طبق اطلاعات عملکردی ارائهشده، شخارک در این دوره ۳۳۱ هزار تن تولید و ۲۷۷ هزار تن فروش ثبت کرد؛ ارقامی که در بستر محدودیتهای عملیاتی و شرایط دشوار جنگی قابل ارزیابی هستند.
افزایش نرخ فروش؛ عامل مهم در بهبود درآمد
در نامه شرکت به سازمان بورس، افزایش ۴۹ درصدی میانگین نرخ فروش محصولات نسبت به سال قبل از عوامل مهم اثرگذار بر عملکرد مالی عنوان شده است. همزمان، میانگین نرخ سوخت نیز ۱۰ درصد افزایش یافت.
در سمت هزینهها، بهای تمامشده کالای فروشرفته ۱۸ درصد افزایش داشت که عمدتاً به افزایش نرخ خوراک و هزینههای تولید نسبت داده شد. هزینههای سربار تولید نیز ۱۱ درصد رشد کرد. هزینههای اداری، فروش و عمومی با افزایش ۱۰ درصدی مواجه شد؛ افزایشی که شرکت آن را عمدتاً ناشی از رشد هزینه حمل صادراتی محصولات با روش «هزینه و کرایه حمل» (CFR) و تغییرات نرخ تسعیر ارز دانست.
همچنین، هزینههای مالی شرکت ۱۰ درصد افزایش یافت که علت اصلی آن، دریافت تسهیلات ریالی از بانکها اعلام شده است.
چشمانداز سودآوری در شرایط نامطمئن
عملکرد ششماهه پتروشیمی خارک نشان میدهد که رشد نرخ فروش محصولات همزمان با محدودیتهای تولیدی و افزایش هزینهها رخ داده است. جهش درآمد و سودآوری، در کنار توقف و راهاندازی مجدد واحدها، بیانگر پیچیدگی شرایط عملیاتی شرکت در این دوره است.
با این حال، تداوم این روند به عواملی مانند دسترسی پایدار به خوراک، ظرفیت تولید، شرایط صادرات، قیمت جهانی محصولات و تحولات محیط عملیاتی وابسته خواهد بود.