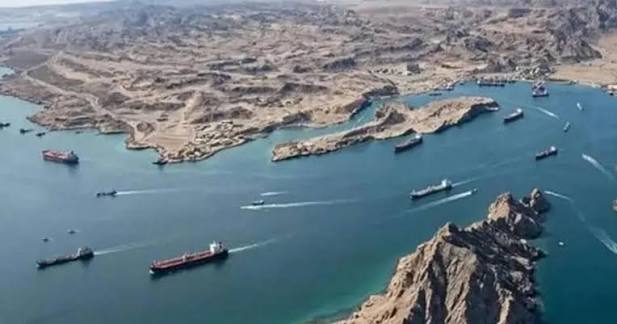
به گزارش “راهبرد انرژی“،ایده استفاده از تنگه هرمز بهعنوان یک اهرم بازدارنده، موضوع تازهای در ادبیات سیاسی و امنیتی ایران نیست. طی سه دهه گذشته، شماری از رسانهها، سیاستمداران، نمایندگان مجلس، برخی نمایندگان ولیفقیه و فرماندهان نظامی بارها بر این نکته تأکید کردهاند که ایران میتواند در صورت تشدید فشارهای خارجی، از موقعیت جغرافیایی خود در تنگه هرمز برای افزایش هزینههای طرف مقابل استفاده کند.
در این میان، روزنامه کیهان یکی از رسانههایی بوده که طی سالهای مختلف، موضوع تنگه هرمز را در چارچوب فشار متقابل بر آمریکا و متحدانش برجسته کرده است.
اما اکنون، پس از ماهها درگیری و اختلال در کشتیرانی منطقه، یک پرسش اساسی مطرح است:
آیا تجربه عملی سال ۲۰۲۶ نشان داده است که ظرفیت بستن یا مختل کردن تنگه هرمز، همان اثر راهبردی را دارد که برخی از مدافعان این سیاست انتظار داشتند؟
پاسخ به این پرسش نیازمند تفکیک میان «توان ایجاد اختلال» و «توان ایجاد انسداد پایدار» است.
از بازدارندگی تا آزمون عملی
در سالهای پیش از خروج آمریکا از برجام در سال ۱۳۹۷، بخش مهمی از ادبیات مربوط به تنگه هرمز بر قدرت بالقوه ایران برای کنترل یا تهدید مسیرهای دریایی متمرکز بود.
پس از خروج آمریکا از برجام و تشدید تحریمها، این ادبیات صریحتر شد. تنگه هرمز نه فقط بهعنوان یک قابلیت نظامی، بلکه بهعنوان اهرمی برای افزایش هزینههای اقتصادی فشار بر ایران مطرح شد.
در سالهای بعد نیز این نگاه ادامه یافت و در برخی مواضع سیاسی و رسانهای، این گزاره تقویت شد که در صورت تشدید فشارها، ایران میتواند با محدود کردن عبور کشتیها، بازار جهانی انرژی را تحت فشار قرار دهد.
اما یک راهبرد زمانی باید با نتیجه عملی آن سنجیده شود، نه صرفاً با ظرفیت بالقوه آن.
اکنون دادههای بازار نفت یک واقعیت مهم را نشان میدهند: با وجود ادامه ناامنی، صنعت انرژی منطقه توانسته بخشی قابل توجه از جریان صادرات را دوباره برقرار کند.
نفتکشها بازگشتند؛ اما هرمز امن نشده است
بر اساس دادههای منتشرشده در پایان سپتامبر، صادرات نفت خام خاورمیانه به شکل محسوسی افزایش یافته است.
J.P. Morgan در برآورد خود اعلام کرده که جریان نفت خام منطقه در سپتامبر به حدود ۱۷.۵ میلیون بشکه در روز رسیده؛ یعنی حدود ۹۸ درصد سطح پیش از جنگ. این بانک همچنین برآورد کرده که جریان نفت از خود تنگه هرمز به حدود ۱۳ میلیون بشکه در روز نزدیک شده است.
البته این ارقام با سایر برآوردها کاملاً یکسان نیستند. Kpler در برآورد دیگری صادرات نفت خام خاورمیانه در سپتامبر را حدود ۱۶.۳ میلیون بشکه در روز و جریان عبوری از هرمز را حدود ۹.۷ میلیون بشکه در روز برآورد کرده است.
این اختلاف آماری اهمیت دارد و نباید ارقام مختلف را بدون توضیح در کنار یکدیگر قرار داد؛ زیرا بخشی از نفتکشها با خاموش کردن سامانه AIS حرکت میکنند و روشهای محاسبه شرکتهای اطلاعات دریایی نیز متفاوت است.
اما فارغ از اختلاف اعداد، جهت کلی دادهها روشن است: جریان نفت از منطقه، برخلاف انتظار یک انسداد کامل و پایدار، دوباره افزایش یافته است.
Lloyd’s List نیز در ۳۰ سپتامبر نوشت که افزایش صادرات به معنای امن شدن تنگه هرمز نیست؛ بلکه نشان میدهد صنعت نفت و کشتیرانی بهتدریج در حال سازگار شدن با فعالیت در شرایط ناامنی مستمر است.
این شاید مهمترین درس تجربه کنونی باشد.
بازار چگونه با هرمز ناامن کنار آمد؟
کشورهای صادرکننده و شرکتهای نفتی بهتدریج راههای مختلفی برای کاهش وابستگی به یک مسیر واحد پیدا کردند.
خط لوله شرق ـ غرب عربستان یکی از این ابزارهاست. پس از آسیب به این خط لوله، بخشی از فعالیت آن دوباره از سر گرفته شد و بارگیری نفت در بنادر دریای سرخ نیز افزایش یافت.
امارات نیز از زیرساختهای انتقال نفت به فجیره استفاده میکند.
در کنار خطوط لوله، روشهایی مانند انتقال کشتی به کشتی، استفاده از نفتکشهای شاتل، تغییر مسیرهای دریایی و حتی پذیرش ریسک بالاتر توسط صاحبان کالا و کشتیها، بخشی از راهحل بازار بوده است.
به عبارت دیگر، هرچه فشار بر یک گلوگاه افزایش پیدا کرده، انگیزه اقتصادی برای پیدا کردن مسیرهای جایگزین نیز بیشتر شده است.
این همان نقطهای است که باید در محاسبات راهبردی مربوط به هرمز مورد توجه قرار گیرد.
مهمترین نکته: نفت خام با فرآوردههای نفتی یکی نیست
ممکن است گفته شود: اگر صادرات نفت افزایش یافته، پس چرا بازار انرژی همچنان با مشکل مواجه است؟
پاسخ در تفاوت میان نفت خام و فرآوردههای نفتی است.
J.P. Morgan برآورد کرده که صادرات فرآوردههایی مانند بنزین و گازوئیل در سپتامبر حدود ۳ میلیون بشکه در روز بوده که فقط حدود ۵۸ درصد سطح پیش از جنگ است.
آژانس بینالمللی انرژی نیز اعلام کرده که نزدیک به ۳ میلیون بشکه در روز ظرفیت پالایشی منطقه به دلیل حملات و مشکلات صادراتی از دسترس خارج شده است. در نتیجه فشار اصلی بازار اکنون در بسیاری از موارد از سمت فرآوردههای پالایشی، بهویژه گازوئیل، احساس میشود.
بنابراین نمیتوان صرفاً با مشاهده قیمت بالای گازوئیل یا بنزین نتیجه گرفت که جریان نفت خام متوقف شده است.
بازار نفت خام توانسته بخشی از شوک را جذب کند؛ اما بازار فرآوردهها همچنان آسیبپذیر است.
آیا تهدید هرمز بیاثر شده است؟
خیر.
این نتیجهگیری نیز به همان اندازه نادرست است.
تنگه هرمز همچنان یکی از مهمترین گلوگاههای انرژی جهان است و هرگونه اختلال پایدار در آن میتواند هزینههای حملونقل، بیمه، زمان تحویل، قیمت نفت و فرآوردهها و امنیت انرژی کشورهای مختلف را تحت تأثیر قرار دهد.
حتی در شرایط فعلی، عبور نفتکشها بدون ریسک انجام نمیشود. Lloyd’s List تأکید کرده است که افزایش تردد به معنای کاهش خطر نیست.
گزارشهای اخیر درباره افزایش عبور LNG نیز همین دوگانگی را نشان میدهد. رویترز گزارش داده که تعداد محمولههای LNG عبوری از هرمز در سپتامبر به بالاترین سطح ماهانه از آغاز جنگ رسیده، اما این افزایش همچنان با ریسک امنیتی و هزینههای بالای حمل همراه است.
پس هرمز همچنان یک اهرم بسیار مهم است؛ اما اهرم مهم بودن با توانایی بستن کامل و پایدار آن تفاوت دارد.
سؤال دشوارتر برای سیاستگذاران
اکنون پرسش اصلی این نیست که آیا ایران توان ایجاد اختلال در هرمز را دارد یا خیر.
پرسش این است:
اگر هدف از ایجاد اختلال در هرمز، وادار کردن آمریکا و متحدانش به تغییر محاسبات سیاسی بود، آیا سازوکارهای جایگزین بازار اجازه دادهاند این فشار به اندازهای که پیشبینی میشد افزایش پیدا کند؟
دادههای موجود نشان میدهد پاسخ دستکم ساده نیست.
صادرکنندگان نفت خلیج فارس بهجای اینکه صرفاً منتظر بازگشت شرایط عادی بمانند، مسیرهای جایگزین ایجاد کردهاند.
شرکتهای کشتیرانی نیز با افزایش هزینه بیمه، کرایه حمل، استفاده از مسیرهای غیرمتعارف، انتقال کشتی به کشتی و پذیرش ریسک بیشتر، بخشی از فعالیت خود را ادامه دادهاند.
به همین دلیل است که Lloyd’s List از شرایط فعلی بهعنوان سازگاری صنعت با ناامنی یاد میکند، نه بازگشت امنیت به تنگه.
بنابراین چه چیزی نیازمند بازنگری است؟
اگر در گذشته این تصور وجود داشته که «بستن هرمز» بهصورت خودکار موجب توقف بخش عمده صادرات نفت منطقه و در نتیجه وارد آمدن فشار تعیینکننده بر آمریکا خواهد شد، تجربه سال ۲۰۲۶ دستکم نشان داده است که این رابطه خطی نیست.
بازار انرژی پیچیدهتر از آن است.
کشورها ذخایر راهبردی دارند؛
خطوط لوله وجود دارند؛
بنادر جایگزین فعال میشوند؛
کشتیها مسیر خود را تغییر میدهند؛
انتقال کشتی به کشتی توسعه پیدا میکند؛
کشتیها با اسکورت نظامی حرکت میکنند؛
و قیمت بالاتر نیز میتواند تولیدکنندگان و حملکنندگان را به پذیرش ریسک بیشتر ترغیب کند.
حتی در مورد LNG نیز دادههای جدید نشان میدهد که بخشی از جریان حملونقل دوباره در حال بازگشت است، هرچند همچنان فاصله زیادی با شرایط عادی وجود دارد.
مسئله فقط یک رسانه نیست
از این منظر، بحث را نباید فقط به روزنامه کیهان محدود کرد.
اگر رسانهای، سیاستمداری، فرمانده نظامی یا مقام سیاسی طی سالهای مختلف یک راهبرد مشخص را پیشنهاد یا از آن دفاع کرده است، اکنون که شرایط واقعی امکان ارزیابی نتایج آن را فراهم کرده، اصل پاسخگویی کارشناسی ایجاب میکند که آن راهبرد دوباره ارزیابی شود.
این ارزیابی الزاماً به معنای محکوم کردن یک دیدگاه یا متهم کردن افراد به خطا نیست.
در سیاستگذاری راهبردی، پیشبینیها ممکن است درست یا نادرست از آب درآیند. مهم این است که پس از مشاهده نتایج، سیاستگذار بتواند فرضیات قبلی خود را اصلاح کند.
آیا زمان بازنگری فرا نرسیده است؟
امروز میتوان پرسید:
اگر هدف، افزایش هزینه دشمن بود، هزینه ایجادشده برای طرف مقابل چقدر بود؟
اگر هدف، توقف صادرات نفت منطقه بود، چه میزان از صادرات واقعاً متوقف شد؟
اگر هدف، افزایش قیمت جهانی نفت بود، این افزایش چه مقدار پایدار ماند؟
اگر هدف، وادار کردن آمریکا به تغییر سیاست بود، آیا چنین تغییری رخ داد؟
و مهمتر از همه:
هزینه این سیاست برای اقتصاد و مردم ایران چه میزان بوده است؟
این پرسشها نه نظامیاند، نه جناحی و نه رسانهای؛ بلکه پرسشهای کلاسیک اقتصاد انرژی و سیاستگذاری راهبردی هستند.
یک هشدار مهم درباره دادهها
در ارزیابی عملکرد تنگه هرمز نباید از یک سو فقط ارقام J.P. Morgan را دید و از سوی دیگر ارقام Kpler یا سایر منابع را نادیده گرفت.
برای مثال، J.P. Morgan جریان نفت خام منطقه را در سپتامبر ۱۷.۵ میلیون بشکه در روز برآورد کرده، در حالی که Kpler رقم پایینتری ارائه داده است.
این اختلاف نشان میدهد که عدم قطعیت اطلاعاتی خود به بخشی از بحران انرژی تبدیل شده است.
اما حتی با در نظر گرفتن این اختلافها، یک واقعیت انکارشدنی نیست: صادرات نفت خلیج فارس در ماههای اخیر توانسته از پایینترین سطوح خود فاصله بگیرد و دوباره به ارقام بسیار بالاتری برسد.
نتیجه
تجربه سال ۲۰۲۶ ضرورت یک بازنگری جدی در محاسبات مربوط به تنگه هرمز را نشان میدهد.
تنگه هرمز همچنان یک اهرم مهم ژئوپلیتیکی و انرژی است؛ اما قدرت اختلالآفرینی با قدرت بستن پایدار و تحمیل نتیجه سیاسی یکی نیست.
بازار جهانی انرژی نیز برخلاف برخی تصورهای ساده، یک سیستم ایستا نیست. هرگاه یک مسیر حیاتی با خطر مواجه شود، تولیدکنندگان، مصرفکنندگان، شرکتهای کشتیرانی، بیمهگران و دولتها برای کاهش وابستگی به آن مسیر راههای جدیدی پیدا میکنند.
بنابراین شاید پرسش امروز این نباشد که:
«آیا ایران میتواند تنگه هرمز را ببندد؟»
بلکه پرسش مهمتر این است:
«اگر ایران تنگه هرمز را مختل کند، طرف مقابل چه میزان از این اختلال را میتواند جذب، دور بزند و به هزینه ایران تبدیل کند؟»
این تفاوت، همان نقطهای است که میتواند یک «اهرم بازدارندگی» را از یک «راهبرد پرهزینه» جدا کند.
اکنون که دادههای واقعی بازار در اختیار ماست، زمان آن رسیده است که تمام سیاستهای مرتبط با هرمز، تحریم، مذاکره، صادرات نفت و امنیت انرژی ایران نه بر اساس شعارهای رسانهای، بلکه بر اساس هزینه ـ فایده، دادههای بازار و نتایج قابل اندازهگیری دوباره ارزیابی شوند.
و شاید مهمترین درس برای سیاستگذاری انرژی ایران همین باشد:
هیچ راهبردی نباید آنقدر مقدس تلقی شود که نتوان نتیجه آن را با دادههای واقعی سنجید.