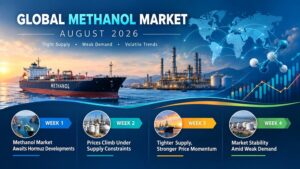
به گزارش “راهبرد انرژی“، بازار جهانی متانول در ماه آگوست ۲۰۲۶، تحت تأثیر همزمان محدودیت عرضه، اختلالات حملونقل در خاورمیانه، تعمیرات واحدهای تولیدی و افزایش قیمت انرژی با نوسان قابل توجهی همراه شد. قیمتها در نیمه نخست و بهویژه هفته سوم روند صعودی داشتند، اما در پایان ماه ضعف تقاضای صنایع پاییندستی مانع تداوم رشد شد. در مجموع، بازار متانول همچنان در وضعیت شکنندهای قرار دارد و مسیر قیمتها به تعادل میان محدودیت عرضه و قدرت تقاضا وابسته است.
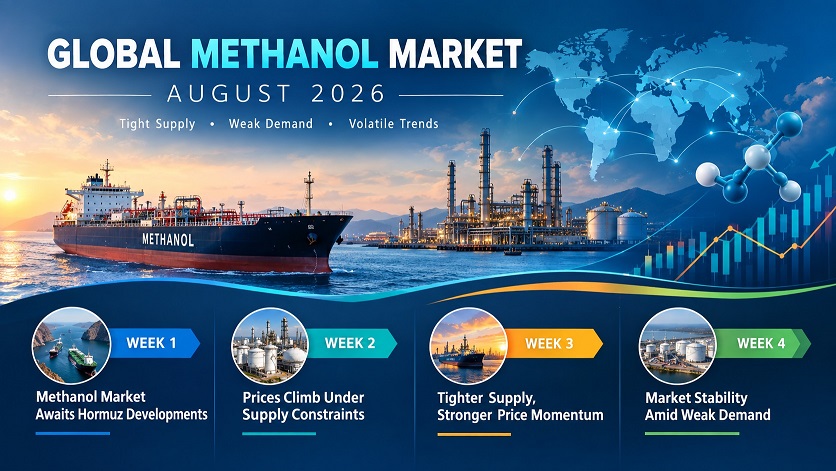
بازار متانول در انتظار تحولات هرمز
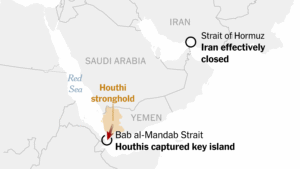
بازار جهانی متانول در هفته نخست آگوست تحت تأثیر تحولات عرضه و نگرانیهای مربوط به وضعیت تردد کشتیها در منطقه خاورمیانه قرار داشت. در بازار آسیا، خریداران با احتیاط بیشتری فعالیت کردند و بخشی از فعالان بازار در انتظار روشنتر شدن وضعیت تنگه هرمز و بازگشت جریان عادی حملونقل بودند.
در چین، روند معاملات با احتیاط دنبال شد و خریداران تلاش کردند نیازهای خود را با اتکا به قراردادهای موجود تأمین کنند و از خریدهای نقدی با قیمتهای بالاتر خودداری کنند. همزمان، افزایش موجودی در شرق و جنوب چین تحت تأثیر ورود محمولههایی از خاورمیانه قرار گرفت؛ محمولههایی که پس از اختلال در تردد از تنگه هرمز وارد بازار شدند.
در جنوبشرق آسیا نیز معاملات همچنان با احتیاط انجام شد و اگرچه پیشنهادهایی برای محمولههای تحویل سپتامبر مطرح بود، اما فاصله میان انتظارات خریداران و فروشندگان مانع از شکلگیری معاملات قابل توجه شد.
رشد قیمتها زیر فشار محدودیت عرضه
در هفته دوم، بازار متانول آسیا وارد روند صعودی شد. نگرانی درباره محدودیت عرضه، تعمیرات اساسی برخی واحدهای تولیدی در جنوبشرق آسیا و ادامه اختلال در صادرات متانول خاورمیانه به دلیل بسته ماندن تنگه هرمز مهمترین عوامل حمایتکننده از قیمتها بودند.
در جنوبشرق آسیا، حجم معاملات افزایش یافت و برای یک محموله ۵ هزار تنی با تحویل در نیمه نخست سپتامبر، پیشنهاد خرید تا محدوده ۴۷۵ دلار به ازای هر تن CFR افزایش یافت. در مقابل، پیشنهاد فروش در سطح بالاتری قرار داشت و همین فاصله قیمتی مانع نهایی شدن معامله شد. با این حال، قیمت متانول CFR جنوبشرق آسیا به حدود ۴۷۶ دلار در هر تن رسید.
در تایوان، شرایط بنیادی بازار نسبتاً متعادل بود و مصرفکنندگان عمده نیاز خود را از طریق قراردادهای بلندمدت تأمین میکردند. در نتیجه، تقاضای نقدی محدود باقی ماند و شکاف میان قیمتهای پیشنهادی خرید و فروش، مانع انجام معاملات جدید شد.
در چین نیز همزمان با افزایش بهای نفت، قیمت متانول روندی صعودی پیدا کرد. با وجود رشد قیمت، حجم معاملات نقدی محدود بود و اختلاف نظر میان خریداران و فروشندگان همچنان بر بازار حاکم بود.
تشدید محدودیت عرضه و شتاب صعود قیمتها
در هفته سوم، روند صعودی بازار متانول با قدرت بیشتری ادامه یافت. ترکیب محدودیت عرضه، تعمیرات برنامهریزیشده واحدهای تولیدی و رشد قیمت نفت موجب شد فضای بازار در بخشهای مختلف آسیا تقویت شود.
در جنوبشرق آسیا، انتظار کاهش عرضه در ماه سپتامبر پس از تعمیرات برخی واحدهای تولیدی، از جمله واحد شماره ۲ شرکت پتروشیمی پتروناس در لابوآن، به افزایش قیمتها کمک کرد. برای یک محموله ۵ هزار تنی با تحویل در ابتدای سپتامبر، پیشنهاد خرید تا ۵۴۰ دلار در هر تن CFR افزایش یافت و معاملات قابل انجام برای تحویل در ماه سپتامبر عمدتاً در محدوده ۵۱۰ تا ۵۵۰ دلار قرار گرفت. بر این اساس، قیمت متانول CFR جنوبشرق آسیا به حدود ۵۳۰.۵ دلار در هر تن رسید.
در کره جنوبی نیز قیمتها تحت تأثیر روند بازارهای منطقهای افزایش یافت و نرخ CFR این کشور به ۴۹۵ دلار در هر تن رسید. با این حال، تقاضای صنایع پاییندستی همچنان ضعیف بود و رکود طولانیمدت بخش ساختمان بر مصرف متانول در صنایع حلالها و فرمالدهید اثر گذاشت.
در چین، رشد قیمتها ملایمتر از جنوبشرق آسیا بود. افزایش فرصتهای آربیتراژ میان چین، جنوبشرق آسیا و تایوان نیز باعث شد فروشندگان چینی تمایل بیشتری به هدایت محمولههای خود به بازارهای منطقهای پیدا کنند.
در هند نیز افزایش تقاضا برای تأمین محمولههای ماه سپتامبر، در کنار انتظار برای محدود شدن عرضه، به رشد قیمت متانول کمک کرد و نرخ CFR هند به حدود ۴۹۴ دلار در هر تن رسید.
ثبات بازار در سایه ضعف تقاضا
در هفته پایانی ماه آگوست، بازار متانول شرق آسیا با وجود ادامه محدودیتهای عرضه، عمدتاً در وضعیت باثبات قرار گرفت. دلیل اصلی این وضعیت، تداوم رکود تقاضا در صنایع پاییندستی بود که اثر محدودیت عرضه را تا حدی خنثی کرد.
در چین، معاملات نقدی کاهش یافت و قیمت محمولههای نقدی در محدوده ۲۸۸۰ تا ۲۹۱۰ یوان در هر تن قرار گرفت. حجم معاملات دلاری نیز بسیار محدود بود و یک پیشنهاد فروش در سطح ۳۸۰ دلار در هر تن CFR چین با استقبال خریداران مواجه نشد. در نهایت، قیمت CFR چین در سطح ۳۵۸ دلار در هر تن بدون تغییر باقی ماند.
در جنوبشرق آسیا نیز حجم معاملات محدود بود. پیشنهادهایی برای محمولههای تحویل اواخر سپتامبر در محدوده ۵۰۰ تا ۵۱۰ دلار در هر تن CFR مطرح شد و میانگین قیمت متانول CFR جنوبشرق آسیا به حدود ۵۲۷ دلار در هر تن کاهش یافت.
در کره جنوبی، تعادل نسبی عرضه و تقاضا برقرار بود، اما قیمت تحویل از مخزن نسبت به هفته قبل افزایش یافت و به محدوده ۶۹۰ تا ۷۰۰ وون به ازای هر کیلوگرم رسید.
در تایوان نیز به دلیل تأمین نیاز مصرفکنندگان از طریق قراردادهای بلندمدت، تقاضای نقدی همچنان پایین بود. در نتیجه، قیمتهای CFR کره و تایوان بدون تغییر و بهترتیب در محدوده ۴۹۵ و ۴۵۰ دلار در هر تن باقی ماندند.
ارزیابی
بازار متانول آسیا در طول آگوست مسیری پرنوسان را پشت سر گذاشت. در نیمه نخست ماه، اختلال در عرضه خاورمیانه، وضعیت تنگه هرمز و تعمیرات واحدهای تولیدی مهمترین عوامل صعود قیمتها بودند. در هفته سوم، رشد قیمت انرژی و انتظار برای محدودیت بیشتر عرضه، این روند را تقویت کرد؛ اما در هفته پایانی، ضعف تقاضای صنایع پاییندستی موجب شد بازار از شتاب رشد فاصله بگیرد و در برخی مناطق به ثبات یا کاهش نسبی برسد.
برآیند ماه آگوست ۲۰۲۶ نشان میدهد که بازار متانول همچنان میان دو نیروی متضاد قرار دارد: محدودیت عرضه از یک سو و ضعف تقاضای صنایع پاییندستی از سوی دیگر.