
به گزارش “راهبرد انرژی“، نشانههای فزایندهای از این واقعیت حکایت دارد که مدیران صنعت نفت در ایران، منطقه و بازارهای جهانی خود را برای تداوم یک درگیری طولانیمدت میان آمریکا و ایران آماده میکنند. در شرایطی که نشانه روشنی از یک راه حل سیاسی سریع دیده نمیشود و برخی جریانها نیز از ادامه تقابل حمایت میکنند، فعالان بازار نفت انتظار ندارند واشنگتن برای پایان دادن به این بحران سیاسی و اقتصادی عجله داشته باشد.
در چنین شرایطی، احتمال ماندگاری قیمت نفت خام و فرآوردههای نفتی در سطوحی بالاتر از پیش از نهم اسفند ۱۴۰۴ افزایش یافته است.
بازار فیزیکی نفت حتی از آنچه قیمت بالای ۱۰۰ دلار برای هر بشکه نفت برنت نشان میدهد، متشنجتر است. افزایش شدید نرخ کرایه نفتکشها، هزینه بیمه و حقبیمه نفت خامی که از منابع جایگزین خریداری میشود، نشان میدهد فشار واقعی بر بازار بسیار بیشتر از آن چیزی است که در نمودار معاملات آتی دیده میشود.
از سوی دیگر، کمبود سوخت، بهویژه در بخش حملونقل، شدت گرفته است. پالایشگاهها در بسیاری از نقاط جهان با ظرفیت بالا فعالیت میکنند، اما ظرفیت پالایشی موجود برای جبران کامل عرضه ازدسترفته از خاورمیانه و روسیه کافی نیست.
ایرینا اسلاو، نویسنده و تحلیلگر بازارهای جهانی انرژی، در گزارشی در وبسایت «اویلپرایس» نوشته است که تداوم جنگ با ایران بار دیگر نفت ونزوئلا را به کانون توجه بازار بازگردانده است. به نوشته وی، مدیران صنعت نفت خود را برای جنگی طولانی میان آمریکا و ایران آماده میکنند؛ زیرا امید چندانی به یک توافق سیاسی سریع وجود ندارد و احتمالاً قیمت نفت برای مدت طولانی در سطوح بالا باقی خواهد ماند.
بازار فیزیکی نفت زیر فشار
تداوم قیمتهای بالای نفت یکی از محورهای مهم بحث در کنفرانس نفت آسیا ـ اقیانوسیه (APPEC) بوده است.
کلاید راسل، تحلیلگر رویترز، در گزارشی درباره فضای حاکم بر این کنفرانس نوشت که با تشدید دوباره درگیریها در خاورمیانه و منطقه خلیج فارس، فضای حاکم بر بازار چندان امیدوارکننده نیست و دستیابی به صلح دشوار به نظر میرسد.
وی این وضعیت را نوعی «جنگ منیتها» توصیف کرده است؛ شرایطی که در آن نه رئیسجمهور آمریکا و نه رهبران ایران حاضر نیستند به چیزی کمتر از یک پیروزی سیاسی رضایت دهند.
از نگاه صنعت نفت آسیا، بهترین سناریو خروج دونالد ترامپ از خلیج فارس و واگذاری مدیریت بحران به کشورهای منطقه است؛ اما این سناریو در میان گزینههای موجود، چندان محتمل به نظر نمیرسد. به همین دلیل، شرکتهای حفاری، معاملهگران و پالایشگاهها در آسیا و دیگر نقاط جهان خود را برای یک وقفه طولانیمدت در صادرات نفت خاورمیانه آماده میکنند.
نیاز بازار به یک راهحل سیاسی
یکی از شرکتکنندگان کنفرانس APPEC در گفتوگو با کلاید راسل گفته است که بازار به یک راهحل سیاسی نیاز دارد؛ اما تحقق آن مستلزم تغییراتی اساسی در واشنگتن یا تهران است.
با این حال، حتی پیروزی دموکراتها در انتخابات میاندورهای آمریکا نیز لزوماً به معنای تغییر سیاست واشنگتن در قبال ایران نخواهد بود. در نتیجه، احتمال تداوم جنگ در ماههای آینده همچنان یکی از سناریوهای مورد توجه بازار است.
پیامد اقتصادی چنین وضعیتی برای بازار انرژی چندان خوشایند نیست. برنت بار دیگر از مرز ۱۰۰ دلار عبور کرده و این رقم عمدتاً مربوط به معاملات آتی است، نه قیمت واقعی تحویل محمولههای نفتی.
در بازار فیزیکی، شرایط میتواند بهمراتب گرانتر باشد. بلومبرگ هفته گذشته گزارش داد که با محدود شدن گزینههای تأمین نفت برای پالایشگاههای مستقل چین، قیمت نفت روسیه از نوع ESPO با افزایش قابل توجهی مواجه شده و حدود ۲۰ دلار بالاتر از برنت معامله شده است.
این اختلاف قیمت نشان میدهد معاملهگران بهتدریج توجه بیشتری به بازار فیزیکی نفت پیدا کردهاند؛ بازاری که در آن هزینههای حمل، بیمه و ریسکهای ژئوپلیتیکی مستقیماً روی قیمت نهایی محمولهها اثر میگذارد.
نفتکشها؛ گلوگاه جدید بازار
یکی از مهمترین نشانههای تشدید بحران، افزایش بیسابقه نرخ کرایه نفتکشهاست.
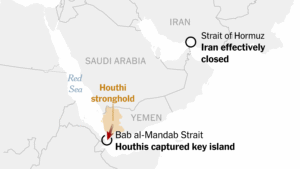
افزایش خطرات کشتیرانی در مسیرهای ورودی و خروجی خلیج فارس و تنگه هرمز، شرکتهای کشتیرانی و معاملهگران را به سمت مسیرهای طولانیتر و پرهزینهتر سوق داده است.
این مسیرهای جایگزین، نفتکشها را برای مدت بیشتری درگیر حمل محموله میکنند و در نتیجه تعداد شناورهای در دسترس برای تجارت جهانی کاهش مییابد. پیامد طبیعی این وضعیت، افزایش شدید نرخ کرایههاست.
بر اساس دادههای بلومبرگ، نرخ روزانه حمل نفت توسط یک نفتکش بسیار بزرگ (VLCC) از خلیج فارس به چین به حدود ۸۰۰ هزار دلار رسیده است.
کلاید راسل نیز گزارش داده است که هزینه حمل هر بشکه نفت از خلیج فارس به شمال آسیا به حدود ۳۰ دلار افزایش یافته؛ در حالی که این رقم پیش از آغاز جنگ حدود ۶ دلار بود.
هزینه بیمه نیز جهش قابل توجهی داشته و از حدود ۰.۰۵ دلار به ۲.۵۰ دلار برای هر بشکه رسیده است.
این شرایط عملاً هزینه ریسک جنگ را وارد قیمت نفت کرده است. تولیدکنندگان خلیج فارس برای فروش و انتقال محمولههای خود، در شرایطی که نفتکشها با خطر حملات موشکی مواجهاند، ناچار به ارائه تخفیف شدهاند؛ تخفیفهایی که اکنون به یکی از موضوعات مهم مورد توجه معاملهگران تبدیل شده است.
بحران در بازار فرآوردهها
فشار بر بازار نفت خام در بازار فرآوردههای نفتی شدیدتر است.
کمبود بنزین، گازوئیل و سایر فرآوردهها در حال افزایش است و مدیران صنعت نفت در کنفرانس APPEC هشدار دادهاند که تداوم جنگ در منطقه خلیج فارس و تنگه هرمز میتواند این وضعیت را وخیمتر کند.
راسِل هاردی، مدیرعامل Vitol، در این کنفرانس گفته است که ظرفیت پالایشی کافی برای جلوگیری از کاهش ذخایر وجود ندارد و بازار همچنان در حال مصرف ذخایر مازاد موجود در نقاط مختلف جهان است.
پالایشگاهها برای جبران کاهش تولید در خاورمیانه و روسیه با ظرفیتی بالاتر از سطح معمول فعالیت میکنند، اما این تلاشها برای جبران کامل عرضه ازدسترفته کافی نیست.
به عبارت دیگر، مساله دیگر فقط قیمت نفت خام نیست؛ بازار جهانی با مجموعهای از مشکلات همزمان شامل کاهش عرضه، محدودیت حملونقل، افزایش هزینه بیمه، کمبود ظرفیت پالایشی و کاهش ذخایر فرآوردههای نفتی مواجه شده است.
بازار خود را با جنگ طولانی وفق میدهد
در آغاز حملات آمریکا و اسرائیل به ایران، بسیاری تصور میکردند درگیری بیش از چند روز یا حداکثر چند هفته ادامه نخواهد داشت. اما طولانی شدن جنگ و تحولات مربوط به تنگه هرمز، محاسبات بازار را تغییر داده است.
اکنون صنعت نفت با سناریویی مواجه است که در آن پایان سریع بحران دیگر یک فرض قطعی نیست.
عبور قیمت برنت و وستتگزاس اینترمدیت از مرز ۱۰۰ دلار، افزایش شدید هزینه حمل نفتکشها و بیمه، رشد قیمت نفتهای جایگزین و فشار بر ذخایر فرآوردههای نفتی، همگی نشانههایی هستند که بازار را نسبت به آینده نگران کردهاند.
در چنین شرایطی، صنعت نفت بیش از هر زمان دیگری به یک راهحل سیاسی نیاز دارد. اما تا زمانی که نشانهای روشن از آغاز مذاکرات و کاهش تنشها مشاهده نشود، شرکتهای نفتی، پالایشگاهها، معاملهگران و فعالان کشتیرانی ناچارند خود را برای ادامه بحران آماده کنند.
ایرینا اسلاو در جمعبندی خود مینویسد که اگر بخواهیم محتاطانه قضاوت کنیم، ادامه این وضعیت نشانه خوبی برای بازار جهانی انرژی نیست.
مساله اصلی اکنون فقط این نیست که نفت ۱۰۰ دلار میشود یا نه؛ مسئله این است که بازار جهانی نفت تا چه مدت میتواند هزینههای یک جنگ طولانی را تحمل کند.