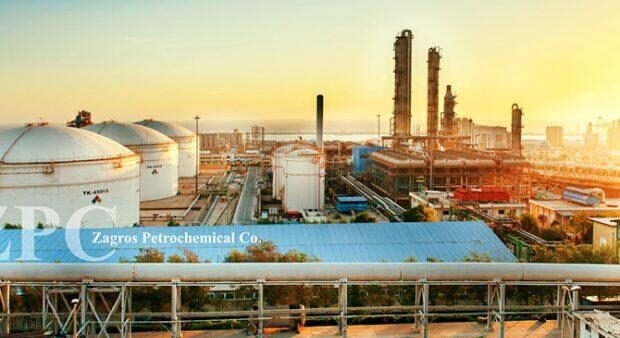
به گزارش “راهبرد انرژی“، پتروشیمی زاگرس با انتشار گزارش توجیهی افزایش سرمایه، از یکی از مهمترین برنامههای مالی خود رونمایی کرده است؛ طرحی که در صورت تصویب سهامداران، سرمایه اسمی شرکت را ۹۰۰ درصد افزایش میدهد و رقم آن را از ۲۴۰ میلیارد تومان به ۲.۴ هزار میلیارد تومان میرساند.
نکته مهم اینجاست که منابع این افزایش سرمایه قرار نیست از محل آورده نقدی سهامداران تأمین شود؛ بلکه شرکت قصد دارد ۲.۱۶ هزار میلیارد تومان از سود انباشته را به سرمایه منتقل کند.
همزمان، مدیریت زاگرس در گزارش توجیهی خود از چشمانداز قابل توجه رشد سودآوری شرکت خبر داده و سود خالص ۳۰ همتی را برای سال ۱۴۰۹ پیشبینی کرده است؛ رقمی که در صورت تحقق، فاصله زیادی با عملکرد سالهای گذشته خواهد داشت.
جزئیات افزایش سرمایه ۹۰۰ درصدی زاگرس
سرمایه فعلی پتروشیمی زاگرس ۲۴۰ میلیارد تومان است. طبق پیشنهاد ارائهشده، این رقم با افزایش ۹۰۰ درصدی به ۲.۴ هزار میلیارد تومان خواهد رسید.
به این ترتیب، مبلغ افزایش سرمایه برابر با ۲.۱۶ هزار میلیارد تومان خواهد بود که تماماً از محل سود انباشته تأمین میشود.
استفاده از سود انباشته باعث میشود منابع مالی ایجادشده در شرکت باقی بماند و به جای خروج از مجموعه، برای تقویت ساختار مالی، تأمین نقدینگی و اجرای پروژههای توسعهای مورد استفاده قرار گیرد.
البته این افزایش سرمایه هنوز قطعی نیست و اجرای آن به طی مراحل قانونی و تصویب سهامداران در مجمع عمومی فوقالعاده زاگرس بستگی دارد.
چرا زاگرس به دنبال افزایش سرمایه است؟
بررسی گزارش توجیهی نشان میدهد افزایش سرمایه برای پتروشیمی زاگرس صرفاً با هدف افزایش رقم سرمایه اسمی دنبال نمیشود.
مدیریت شرکت چند هدف اصلی را برای این برنامه در نظر گرفته است؛ از جمله اصلاح ساختار مالی، تقویت اعتبار نزد بانکها و تأمینکنندگان، حفظ منابع نقد در شرکت و تأمین مالی پروژههای توسعهای.
پروژههایی مانند تولید اتانول سنتزی، احداث واحد تولید اکسیژن و ساخت نیروگاه برق نیز در فهرست طرحهایی قرار دارند که میتوانند از منابع مالی ایجادشده بهرهمند شوند.
در صورت اجرای این طرحها، زاگرس میتواند علاوه بر توسعه سبد فعالیتهای خود، بخشی از هزینههای عملیاتی را نیز مدیریت کرده و ظرفیت ایجاد ارزش افزوده را افزایش دهد.
معافیت مالیاتی؛ امتیاز دیگر افزایش سرمایه زاگرس
یکی از نکات قابل توجه در گزارش توجیهی، موضوع معافیت مالیاتی با نرخ صفر برای افزایش سرمایه از محل سود انباشته است.
در این روش، بخشی از سود ایجادشده به جای خروج از شرکت، به ساختار سرمایه منتقل میشود و میتواند برای تقویت توان مالی و اجرای طرحهای توسعهای مورد استفاده قرار گیرد.
بنابراین، افزایش سرمایه از محل سود انباشته میتواند همزمان دو هدف را دنبال کند؛ از یک سو ساختار مالی شرکت را تقویت کند و از سوی دیگر منابع مورد نیاز برای توسعه فعالیتها را در داخل مجموعه نگه دارد.
سود زاگرس در سال ۱۴۰۵ چقدر پیشبینی شده است؟
یکی از جذابترین بخشهای گزارش توجیهی افزایش سرمایه، پیشبینی سودآوری سالهای آینده است.
بر اساس مفروضات ارائهشده از سوی مدیریت، سود خالص زاگرس در سال ۱۴۰۵ حدود ۸.۱۲ همت برآورد شده است.
این رقم در مقایسه با سود خالص حدود ۱.۶ همتی سال ۱۴۰۴، افزایش قابل توجهی را نشان میدهد و در صورت تحقق مفروضات، سود شرکت میتواند حدود پنج برابر شود.
اما داستان سودآوری زاگرس به سال ۱۴۰۵ محدود نمیشود.
پیشبینی سود خالص زاگرس تا سال ۱۴۰۹
سال مالی سود خالص پیشبینیشده
۱۴۰۵ ۸.۱۲ همت
۱۴۰۶ ۱۲.۷ همت
۱۴۰۷ ۱۶.۲ همت
۱۴۰۸ ۲۵.۸ همت
۱۴۰۹ ۳۰ همت
بر اساس این سناریو، سود خالص پتروشیمی زاگرس از ۸.۱۲ همت در سال ۱۴۰۵ به حدود ۳۰ همت در سال ۱۴۰۹ خواهد رسید.
البته این ارقام، پیشبینیهای مندرج در گزارش توجیهی هستند و تحقق آنها به عملکرد واقعی شرکت و شرایط بازار در سالهای آینده بستگی دارد.
رشد سودآوری پیشبینیشده زاگرس، تا حد زیادی به افزایش درآمدهای عملیاتی شرکت وابسته است.
طبق برآوردهای ارائهشده، درآمد عملیاتی شرکت از حدود ۴۵ همت در سال ۱۴۰۴ به بیش از ۸۴ همت در سال ۱۴۰۵ افزایش خواهد یافت.
در صورت تحقق این پیشبینی، رشد درآمد عملیاتی میتواند یکی از مهمترین محرکهای افزایش سود خالص شرکت در سال جاری باشد.
نرخ متانول؛ متغیر کلیدی سود زاگرس
برای یک شرکت متانولساز، قیمت فروش محصول یکی از مهمترین عوامل تعیینکننده سودآوری است و در مورد زاگرس نیز همین موضوع اهمیت ویژهای دارد.
در مفروضات مالی شرکت، نرخ فروش متانول برای سالهای ۱۴۰۵ تا ۱۴۰۹ در محدوده ۳۰۰ تا ۳۲۰ دلار به ازای هر تن در نظر گرفته شده است.
این در حالی است که طبق اطلاعات ارائهشده در گزارش، نرخ فروش متانول در ۱۷ مرداد ۱۴۰۵ حدود ۳۷۰ دلار اعلام شده است.
اگر قیمت متانول در بازار در سطوح بالاتر از مفروضات بودجهای شرکت باقی بماند، میتواند زمینهساز ظرفیت تعدیل مثبت سود زاگرس شود.
با این حال، نمیتوان اثر قیمت متانول را بهتنهایی بررسی کرد؛ چرا که نرخ خوراک، نرخ ارز، هزینه تولید، میزان تولید و فروش و شرایط بازار جهانی نیز مستقیماً بر سود نهایی شرکت اثر میگذارند.
افزایش سرمایه زاگرس از نظر اقتصادی توجیه دارد؟
گزارش توجیهی افزایش سرمایه علاوه بر پیشبینی سودآوری، شاخصهای اقتصادی طرح را نیز بررسی کرده است.
بر اساس محاسبات انجامشده و با فرض نرخ تنزیل ۴۰ درصد، خالص ارزش فعلی جریانهای نقدی آینده طرح حدود ۱.۷۹ همت مثبت برآورد شده است.
همچنین نرخ بازده داخلی طرح حدود ۷۰ درصد اعلام شده و دوره بازگشت سرمایه تنزیلشده نیز حدود ۳ سال و ۳ ماه محاسبه شده است.
مثبت بودن خالص ارزش فعلی و بالاتر بودن نرخ بازده داخلی نسبت به نرخ تنزیل مورد استفاده، نشان میدهد که طرح بر اساس مفروضات گزارش توجیهی، از منظر اقتصادی دارای توجیه ارزیابی شده است.
افزایش سرمایه چه تغییری در ساختار مالی زاگرس ایجاد میکند؟
اجرای افزایش سرمایه ۹۰۰ درصدی میتواند فراتر از یک تغییر حسابداری در سرمایه اسمی شرکت باشد.
مدیریت زاگرس انتظار دارد این اقدام به بهبود ساختار مالی و ارتقای اعتبار شرکت نزد بانکها، تأمینکنندگان و سایر طرفهای قرارداد کمک کند.
از طرف دیگر، باقی ماندن سود در شرکت میتواند منابع بیشتری را برای سرمایهگذاری در پروژههای عملیاتی و توسعهای در اختیار مدیریت قرار دهد.
به بیان دیگر، زاگرس تلاش دارد بخشی از سود ایجادشده را به جای توزیع کامل، به منابعی برای رشد آینده شرکت تبدیل کند.
پروژههای توسعهای زاگرس؛ مقصد منابع افزایش سرمایه
یکی از محورهای اصلی افزایش سرمایه، تأمین منابع برای پروژههای توسعهای است.
تولید اتانول سنتزی، احداث واحد تولید اکسیژن و ساخت نیروگاه برق از جمله طرحهایی هستند که در گزارش توجیهی مورد توجه قرار گرفتهاند.
اجرای این پروژهها میتواند در صورت تحقق، علاوه بر افزایش ظرفیت فعالیتهای شرکت، به کاهش برخی هزینههای عملیاتی و ایجاد ارزش افزوده بیشتر کمک کند.
در نتیجه، موفقیت افزایش سرمایه زاگرس تنها به تصویب آن در مجمع وابسته نیست و سرعت پیشرفت پروژهها و تبدیل منابع مالی به ظرفیت واقعی تولید نیز اهمیت بالایی خواهد داشت.
سرنوشت افزایش سرمایه ۹۰۰ درصدی زاگرس چه میشود؟
با انتشار گزارش توجیهی، مرحله بعدی این فرآیند برگزاری مجمع عمومی فوقالعاده و اخذ تصمیم نهایی سهامداران است.
بنابراین، ارقام مطرحشده درباره سودآوری سالهای آینده را نباید بهعنوان سود قطعی شرکت در نظر گرفت. این ارقام بر اساس مفروضات مدیریتی و شرایط پیشبینیشده محاسبه شدهاند و عملکرد واقعی زاگرس میتواند با آنها متفاوت باشد.
جمعبندی؛ زاگرس در آستانه یک تغییر مالی بزرگ
پتروشیمی زاگرس افزایش سرمایه ۹۰۰ درصدی را از محل سود انباشته در دستور کار قرار داده است؛ طرحی که سرمایه شرکت را از ۲۴۰ میلیارد تومان به ۲.۴ هزار میلیارد تومان افزایش میدهد.
در کنار این برنامه، مدیریت شرکت چشمانداز قابل توجهی برای سودآوری ترسیم کرده و سود خالص ۳۰ همتی در سال ۱۴۰۹ را در سناریوی مالی خود قرار داده است.
از سوی دیگر، نرخ فروش متانول در بازار در مقایسه با نرخهای مفروض در گزارش توجیهی، یکی از مهمترین متغیرهایی است که در صورت تداوم سطوح بالاتر قیمت میتواند ظرفیت رشد سود زاگرس را افزایش دهد.
با این حال، تحقق این چشمانداز به مجموعهای از عوامل از جمله قیمت جهانی متانول، نرخ خوراک، نرخ ارز، حجم تولید و فروش، هزینههای عملیاتی و پیشرفت پروژههای توسعهای وابسته است.
اکنون نگاه سهامداران به مجمع عمومی فوقالعاده زاگرس است؛ مجمعی که میتواند درباره یکی از بزرگترین برنامههای افزایش سرمایه این شرکت تصمیمگیری کند. باید دید آیا افزایش سرمایه ۹۰۰ درصدی زاگرس میتواند منابع لازم برای توسعه شرکت و در نهایت تحقق چشمانداز سود ۳۰ همتی را فراهم کند یا خیر.