به گزارش “راهبرد انرژی“،جهش ۸۶۶ درصدی سود خالص پتروشیمی تبریز در نیمه نخست سال ۱۴۰۵، یکی از مهمترین نکات صورتهای مالی جدید این شرکت است. «شتبریز» با ثبت سود خالص تلفیقی ۶ هزار و ۳۹۴ میلیارد تومانی، رشد قابلتوجهی در سودآوری تجربه کرد؛ عملکردی که با افزایش درآمدهای عملیاتی، بهبود حاشیه سود و تحقق سود فراتر از بودجه مصوب همراه بوده است.
بررسی صورتهای مالی میاندورهای تلفیقی و حسابرسینشده شرکت پتروشیمی تبریز با نماد بورسی «شتبریز» در دوره ششماهه منتهی به ۳۱ شهریور ۱۴۰۵ نشان میدهد این شرکت توانسته است در مقایسه با دوره مشابه سال گذشته، رشد قابلتوجهی در شاخصهای اصلی سودآوری ثبت کند.
جهش ۸۶۶ درصدی سود خالص پتروشیمی تبریز
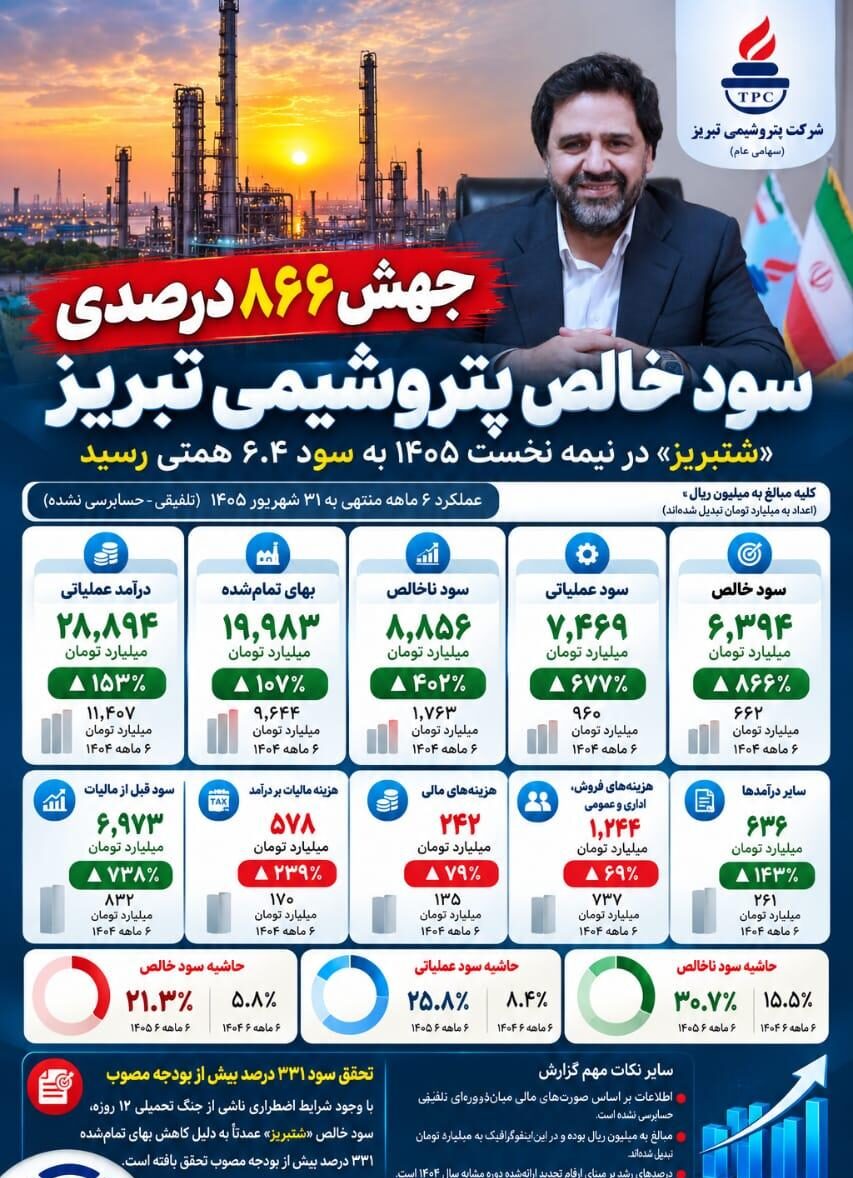
بر اساس اطلاعات منتشرشده در سامانه کدال، سود خالص تلفیقی پتروشیمی تبریز در نیمه نخست سال ۱۴۰۵ به حدود ۶ هزار و ۳۹۴ میلیارد تومان رسید؛ درحالیکه این رقم در دوره مشابه سال گذشته حدود ۶۶۲ میلیارد تومان بود.
به این ترتیب، سود خالص «شتبریز» نسبت به دوره مشابه سال قبل نزدیک به ۹.۷ برابر شده است.
همچنین سود خالص پایه هر سهم شرکت از یک هزار و ۳۲۹ ریال در نیمه نخست سال گذشته به ۱۲ هزار و ۸۳۵ ریال در دوره مورد بررسی افزایش یافته است.
این رشد قابلتوجه، از بهبود سودآوری گزارششده پتروشیمی تبریز در نیمه نخست سال حکایت دارد.
رشد ۱۵۳ درصدی درآمد عملیاتی شتبریز
درآمدهای عملیاتی تلفیقی پتروشیمی تبریز در ششماهه نخست سال ۱۴۰۵ به حدود ۲۸ هزار و ۸۹۴ میلیارد تومان رسید که در مقایسه با درآمد عملیاتی ۱۱ هزار و ۴۰۷ میلیارد تومانی دوره مشابه سال گذشته، رشد ۱۵۳ درصدی را نشان میدهد.
در همین دوره، بهای تمامشده درآمدهای عملیاتی با افزایش ۱۰۷ درصدی به حدود ۱۹ هزار و ۹۸۳ میلیارد تومان رسید.
رشد بیشتر درآمد عملیاتی نسبت به بهای تمامشده موجب شد سود ناخالص شرکت با افزایش ۴۰۲ درصدی به حدود ۸ هزار و ۸۵۶ میلیارد تومان برسد.
این در حالی است که سود ناخالص شتبریز در نیمه نخست سال گذشته حدود یک هزار و ۷۶۳ میلیارد تومان گزارش شده بود.
بهبود حاشیه سود ناخالص پتروشیمی تبریز
بررسی نسبتهای مالی نشان میدهد حاشیه سود ناخالص پتروشیمی تبریز از حدود ۱۵.۵ درصد در نیمه نخست سال ۱۴۰۴ به نزدیک ۳۰.۷ درصد در نیمه نخست سال ۱۴۰۵ افزایش یافته است.
به بیان دیگر، سهم سود ناخالص از درآمدهای عملیاتی شرکت طی یک سال تقریباً دو برابر شده است.
این تغییر نشاندهنده بهبود نسبت درآمد به بهای تمامشده در صورتهای مالی تلفیقی شتبریز است؛ هرچند برای بررسی دلایل دقیق آن باید تغییرات نرخ فروش، ترکیب محصولات و هزینههای تولید نیز مورد توجه قرار گیرد.
جهش ۶۷۷ درصدی سود عملیاتی شتبریز
سود عملیاتی پتروشیمی تبریز در نیمه نخست سال ۱۴۰۵ به حدود ۷ هزار و ۴۶۹ میلیارد تومان رسید؛ رقمی که در مقایسه با سود عملیاتی ۹۶۰ میلیارد تومانی دوره مشابه سال گذشته، رشد ۶۷۷ درصدی را نشان میدهد.
این افزایش در شرایطی رقم خورده که هزینههای فروش، اداری و عمومی شرکت با رشد ۶۹ درصدی به حدود یک هزار و ۲۴۴ میلیارد تومان رسیده است.
همچنین سایر هزینههای شرکت نیز نسبت به دوره مشابه سال گذشته افزایش یافته، اما رشد قابلتوجه سود ناخالص توانسته است اثر افزایش این هزینهها را جبران کند.
حاشیه سود عملیاتی شتبریز نیز از حدود ۸.۴ درصد به نزدیک ۲۵.۸ درصد افزایش یافته است.
تحقق سود فراتر از بودجه با وجود شرایط اضطراری
یکی از مهمترین نکات صورتهای مالی ششماهه پتروشیمی تبریز، توضیحات شرکت درباره دلایل تغییر سود خالص و میزان تحقق آن در مقایسه با بودجه مصوب است.
بر اساس توضیحات درجشده در انتهای گزارش، پتروشیمی تبریز اعلام کرده است که با وجود شرایط اضطراری ناشی از جنگ تحمیلی ۱۲روزه، سود خالص شرکت عمدتاً به دلیل کاهش بهای تمامشده، به میزان ۳۳۱ درصد بیش از بودجه مصوب تحقق یافته است.
این موضوع از آن جهت اهمیت دارد که شرکت توانسته است در شرایط خاص عملیاتی، سود خالصی بالاتر از پیشبینی بودجهای خود شناسایی کند.
البته باید میان کاهش بهای تمامشده نسبت به بودجه مصوب و تغییر مبلغ بهای تمامشده نسبت به دوره مشابه سال گذشته تفاوت قائل شد.
بررسی صورت سود و زیان نشان میدهد مبلغ بهای تمامشده در مقایسه با نیمه نخست سال گذشته افزایش یافته، اما نسبت آن به درآمد عملیاتی کاهش پیدا کرده است.
بنابراین، توضیح شرکت درباره کاهش بهای تمامشده را باید در چارچوب مقایسه با بودجه مصوب تفسیر کرد.
افزایش سود قبل از مالیات و هزینههای مالی
سود قبل از مالیات پتروشیمی تبریز در نیمه نخست سال ۱۴۰۵ به حدود ۶ هزار و ۹۷۳ میلیارد تومان رسید که در مقایسه با دوره مشابه سال گذشته، رشد ۷۳۸ درصدی را نشان میدهد.
در همین دوره، هزینههای مالی شرکت با افزایش ۷۹ درصدی به حدود ۲۴۲ میلیارد تومان رسیده است.
همچنین هزینه مالیات بر درآمد از حدود ۱۷۰ میلیارد تومان در نیمه نخست سال گذشته به حدود ۵۷۸ میلیارد تومان در دوره مورد بررسی افزایش یافته است.
با وجود رشد هزینههای مالی و مالیاتی، افزایش سود عملیاتی موجب شده است سود خالص تلفیقی شتبریز رشد قابلتوجهی را تجربه کند.
عملکرد ششماهه پتروشیمی تبریز چه پیامی دارد؟
مجموع اطلاعات صورتهای مالی تلفیقی پتروشیمی تبریز نشان میدهد این شرکت در نیمه نخست سال ۱۴۰۵ توانسته است همزمان با رشد درآمدهای عملیاتی، حاشیه سود ناخالص، عملیاتی و خالص خود را بهبود دهد.
رشد ۸۶۶ درصدی سود خالص، افزایش ۶۷۷ درصدی سود عملیاتی و جهش ۴۰۲ درصدی سود ناخالص، مهمترین شاخصهای مثبت عملکرد مالی شتبریز در این دوره محسوب میشوند.
بااینحال، توضیحات شرکت درباره نقش کاهش بهای تمامشده نسبت به بودجه مصوب نشان میدهد برای ارزیابی پایداری این رشد، بررسی جزئیات هزینههای تولید، میزان واقعی تولید و فروش و وضعیت جریان نقد عملیاتی ضروری است.
گفتنی است صورتهای مالی میاندورهای تلفیقی پتروشیمی تبریز برای ششماهه منتهی به ۳۱ شهریور ۱۴۰۵ حسابرسینشده بوده و ارقام مقایسهای سال گذشته نیز بهصورت تجدید ارائهشده در گزارش درج شدهاند.