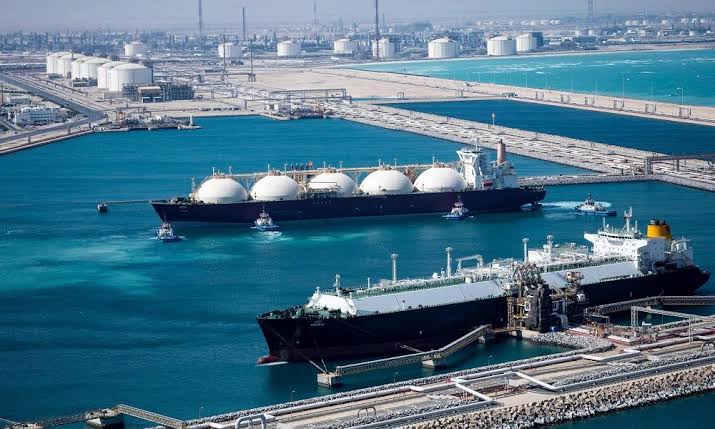
به گزارش “راهبرد انرژی“، بازار جهانی انرژی در هفته جاری زیر تأثیر همزمان تشدید تنشهای امنیتی در خلیج فارس و دریای سرخ، نگرانیها درباره تأمین گاز اروپا در زمستان و افزایش ریسک حملونقل دریایی قرار گرفته است. در تازهترین تحولات، قیمت گاز طبیعی مایع (LNG) در آسیا به بالاترین سطح خود از دسامبر ۲۰۲۲ رسید و شاخص قیمت منطقهای JKM از مرز ۳۰ دلار به ازای هر میلیون واحد حرارتی بریتانیا BTUعبور کرد.
بر اساس گزارش اویلپرایس، حملات مکرر به نفتکشها و کشتیهای حامل گاز در خلیج فارس، در کنار چشمانداز نامطمئن تأمین انرژی اروپا در فصل سرد، فشار صعودی بر قیمتها وارد کرده است. این تحولات بار دیگر نشان میدهد که امنیت مسیرهای دریایی و وضعیت ذخایر گاز اروپا تا چه اندازه میتواند بر بازار جهانی انرژی تأثیر بگذارد.
بازار LNG؛ کاهش واردات آسیا در برابر افزایش تقاضای اروپا
چین و ژاپن، دو واردکننده بزرگ LNG در آسیا، با افزایش اتکا به انرژی هستهای و تجدیدپذیر، واردات این سوخت را نسبت به سال گذشته حدود ۸ تا ۱۰ درصد کاهش دادهاند. با اینحال، وضعیت اروپا متفاوت است. میانگین واردات LNG این قاره در ۳۰ روز گذشته به حدود ۱۷۵ هزار تن رسیده که ۹.۵ درصد بیشتر از میانگین فصلی پنجساله است.
افزایش قیمت شاخص مرجع گاز اروپا، موسوم به TTF، نیز به رشد قیمتهای جهانی LNG دامن زده است. در همین حال، روند ذخیرهسازی گاز در اروپا عملاً متوقف شده و سطح ذخایر کشورهای اتحادیه اروپایی همچنان کمتر از ۷۵ درصد ظرفیت مخازن گزارش میشود؛ وضعیتی که نگرانیها درباره تأمین پایدار انرژی در ماههای سرد را افزایش داده است.
دریای سرخ و افزایش صرف ریسک جنگ
گزارشها از حمله به یک کشتی حامل محموله در نزدیکی تنگه بابالمندب، همزمان با تشدید تنشها در منطقه، از افزایش نگرانیها درباره امنیت حملونقل LNG حکایت دارد. سازمان عملیات تجارت دریایی بریتانیا (UKMTO) این حادثه را گزارش کرده است.
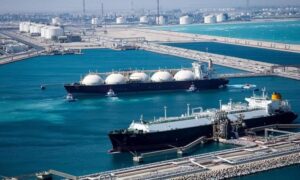
در این میان، کشتی قطری «الخرصعه» که گفته میشود در پایان هفته در نزدیکی سواحل یمن حضور داشته، در مسیری غیرمعمول از دریای سرخ عبور میکرد تا محموله LNG قطر را به لهستان منتقل کند. افزایش مخاطرات امنیتی در مسیرهای دریایی، هزینه بیمه و حملونقل را تحت فشار قرار میدهد و میتواند در نهایت به افزایش قیمت تحویل گاز در بازارهای مقصد منجر شود.
قطر انرژی و بازنگری در استفاده از ناوگان LNG
شرکت «قطر انرژی» تصمیم خود برای فروش ۱۰ فروند از کشتیهای قدیمیتر حمل LNG با توربین بخار را پس گرفته است. بر اساس گزارش منتشرشده، این شرکت قصد دارد از این کشتیها برای افزایش تردد در تنگه هرمز استفاده کند و در عین حال، از بهکارگیری شناورهای جدیدتر و مدرنتر خود در این مسیر پرخطر پرهیز کند.
این تصمیم نشان میدهد که ناامنی مسیرهای راهبردی میتواند نهتنها بر قیمت انرژی، بلکه بر برنامهریزی ناوگان، هزینههای عملیاتی و شیوه مدیریت داراییهای شرکتهای بزرگ گازی نیز اثر بگذارد.
تحولات مهم شرکتهای نفت و گاز
شورون و میدان گازی آفرودیت: شرکت آمریکایی شورون با دولت مصر توافقنامهای امضا کرده که شرایط مالی و تجاری توسعه میدان گازی آفرودیت در آبهای قبرس را مشخص میکند. این پروژه در قالب توافق تأمین ۱۵ساله، قرار است گاز تولیدی را به شبکه انرژی مصر متصل کند.
اکوینور و کشف جدید در دریای نروژ: شرکت نروژی اکوینور از کشف منابع گاز طبیعی و میعانات گازی در منطقه اکتشافی «لاکریس» خبر داده است. برآورد اولیه، حجم این منابع را حدود ۳ تا ۴ میلیون بشکه معادل نفت اعلام میکند؛ کشفی که میتواند ظرفیتهای اکتشافی جدیدی در بلوک مجوزدهی PL ۱۰۰۲ ایجاد کند.
اِنی و افزایش تولید گاز در لیبی: شرکت ایتالیایی اِنی در حال نهاییکردن مراحل راهاندازی پروژه گازی میدان دریایی بوری است. انتظار میرود این طرح، میزان استحصال گاز از میدان را سالانه ۷۰۰ میلیون مترمکعب افزایش دهد؛ گازی که تماماً به بازار داخلی لیبی اختصاص خواهد یافت.
ادغام دو شرکت فعال در اقلیم کردستان عراق: شرکت گلف کیستون پترولیوم که در بخش بالادستی نفت اقلیم کردستان عراق فعالیت دارد، با ادغام با شرکت نروژی شاماران پترولیوم در معاملهای به ارزش ۶۰۱ میلیون دلار موافقت کرده است. این معامله تماماً از طریق مبادله سهام انجام میشود و در صورت نهاییشدن، بزرگترین تولیدکننده مستقل نفت در شمال عراق را شکل خواهد داد.
تهدید زیرساختهای نفتی عربستان و نگرانی از اختلال عرضه
درگیریهای عربستان سعودی و انصارالله یمن به یکی از محورهای اصلی نگرانی درباره امنیت عرضه نفت خام تبدیل شده است. بر اساس گزارش مورد اشاره، حملات انصارالله از تأسیسات زیرساختی فراتر رفته و میدان نفتی شیبه را نیز هدف قرار داده است.
گسترش حملات به میدانهای تولیدی میتواند خطر اختلال در تولید نفت عربستان را افزایش دهد؛ بهویژه اگر شرکتهای عملیاتی برای حفظ ایمنی کارکنان و تأسیسات ناچار به توقف بخشی از فعالیتها شوند. با توجه به جایگاه عربستان در بازار جهانی نفت، هرگونه کاهش تولید این کشور میتواند بر انتظارات بازار و قیمتهای بینالمللی اثر بگذارد.
افزایش فاصله قیمت برنت و WTI
با سررسید قراردادهای نفت خام وست تگزاس اینترمدیت (WTI) برای تحویل در ماه نوامبر، فاصله قیمت شاخصهای اصلی نفت در بازار جهانی کاهش یافت؛ تحولی که مدتها انتظار آن میرفت. با اینحال، نفت خام برنت دریای شمال در معاملات بورس بینالمللی ICE حدود ۵ دلار بالاتر از شاخص آمریکایی معامله شد و به ۱۰۸ دلار در هر بشکه رسید.
این اختلاف قیمت، علاوه بر تفاوتهای عرضه و تقاضا در مناطق مختلف، بازتابی از نگرانیهای بازار درباره ریسکهای ژئوپلیتیکی و امنیت انتقال نفت از خاورمیانه است.
اختلاف آرامکو با پالایشگاههای آسیایی بر سر قراردادهای سال ۲۰۲۷
مذاکرات شرکت سعودی آرامکو با پالایشگاههای آسیایی برای انعقاد قراردادهای بلندمدت تأمین نفت در سال ۲۰۲۷ به بنبست رسیده است. محور اصلی اختلاف، نحوه محاسبه خریدهای نقدی انجامشده در دوره جنگ رمضان است: آیا این محمولهها باید بخشی از تعهدات سال ۲۰۲۶ محسوب شوند یا به تعهدات قراردادی سال بعد ارتباطی ندارند؟
در همین حال، شماری از خریداران آسیایی با پذیرش حجمهای اضافی برای سال ۲۰۲۷ مخالفت میکنند. نتیجه این مذاکرات میتواند بر برنامهریزی خرید پالایشگاهها، انعقاد قراردادهای بلندمدت و نحوه توزیع نفت خام عربستان در بازار آسیا تأثیر بگذارد.
نتیجه
تحولات اخیر بازار انرژی نشان میدهد که افزایش قیمت LNG و نگرانی درباره عرضه نفت، تنها به توازن عرضه و تقاضا محدود نیست. تشدید تنشها در خلیج فارس و دریای سرخ، وضعیت ذخایر گاز اروپا، امنیت مسیرهای کشتیرانی و اختلاف بر سر قراردادهای بلندمدت نفت، همگی در شکلگیری انتظارات بازار نقش دارند.
در چنین شرایطی، هرگونه اختلال در مسیرهای راهبردی انتقال انرژی یا آسیب به زیرساختهای تولیدی کشورهای صادرکننده میتواند موج تازهای از نوسان قیمتها را به بازار جهانی تحمیل کند؛ نوسانی که آثار آن از هزینه تأمین انرژی در اروپا و آسیا تا درآمد صادرکنندگان نفت و گاز گسترش خواهد یافت.