به گزارش “راهبرد انرژی“، در سلسله یادداشتهای «مصداقهای مافیا و تبهکاران اقتصادی و سیاسی چگونه شکل میگیرند؟» تلاش میکنیم با بررسی نمونههای مشخص، سازوکارهایی را واکاوی کنیم که در آنها یک طرح با اهداف حمایتی و خیرخواهانه، بهتدریج از مسیر اصلی خود منحرف میشود و زمینه شکلگیری منافع اقتصادی و شبکههای غیرشفاف را فراهم میکند.
این یادداشت به طرح رزاق در استان سیستان و بلوچستان اختصاص دارد؛ طرحی که با هدف حمایت از خانوادههای ساکن مناطق مرزی و ایجاد درآمد برای آنان مطرح شد، اما بنا بر روایت مطرحشده درباره روند اجرای آن، بهتدریج با پرسشهایی درباره نحوه مدیریت منابع، گردش مالی و چگونگی هزینهکرد درآمدها مواجه شد.
از حمایت معیشتی مرزنشینان تا شکلگیری یک سازوکار واسطهگری
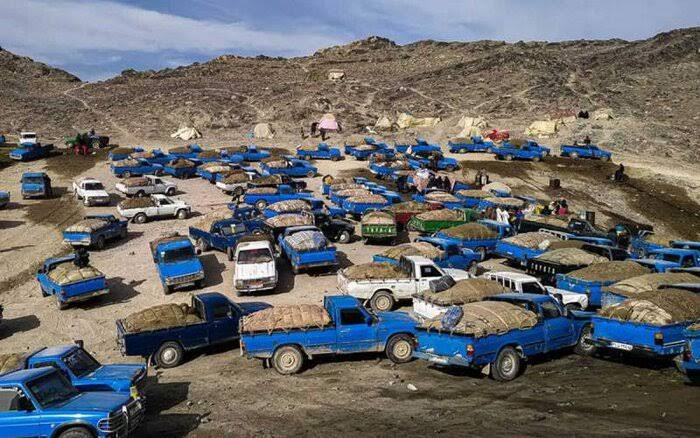
طرح رزاق ، از سوی مقامهای سیاسی و امنیتی استان سیستان و بلوچستان به دولت پیشنهاد شد. هدف اولیه این بود که برای خانوادههای ساکن نوار مرزی سهمیهای از سوخت در نظر گرفته شود تا بتوانند با فروش آن، بخشی از هزینههای زندگی خود را تأمین کنند و در مناطق مرزی باقی بمانند.
اصل ایده، برخورداری مرزنشینان از یک فرصت اقتصادی برای بهبود معیشت بود؛ فرصتی که در صورت اجرای شفاف و نظارت مؤثر، میتوانست به تقویت اقتصاد محلی کمک کند.
با اینحال، پس از تصویب طرح، این پرسش مطرح شد که آیا خانوادههای مرزنشین میتوانند شخصاً سوخت سهمیهای خود را به بازار عرضه کنند؟ افرادی از نهادهای مختلف به این نتیجه رسیدند که برای جمعآوری سهمیههای خرد و فروش آنها در مرز، باید سازوکاری متمرکز ایجاد شود.
بر همین اساس، انجام این کار به سازمان همیاری یکی از نهادهای غیردولتی در زاهدان واگذار شد. در روایت مطرحشده، سوخت از مرزنشینان لیتری ۱۰ تومان خریداری و با قیمتی بیش از ۳۰ تومان فروخته میشد. این اختلاف قیمت، زمینه ایجاد درآمدی قابلتوجه را فراهم میکرد؛ هرچند برای ارزیابی دقیق ابعاد مالی طرح، باید حجم معاملات، هزینههای عملیاتی، قیمتهای مصوب و اسناد حسابداری آن بررسی شود.
درآمدی به نام توسعه استان
در توجیه نحوه استفاده از درآمدهای حاصل از این سازوکار، عنوان میشد که منابع بهدستآمده صرف توسعه زیرساختهای استان خواهد شد. چنین استدلالی در ظاهر میتواند با اهداف عمومی و توسعهای سازگار باشد؛ اما مسئله اصلی اینست که آیا برای دریافت، نگهداری، تخصیص و هزینهکرد این منابع، قواعد روشن، حسابهای قابلردیابی و نظارت مستقل وجود داشته است؟
تجربه مدیریت منابع عمومی نشان میدهد که حتی یک هدف خیرخواهانه نیز نمیتواند جایگزین شفافیت مالی و پاسخگویی شود. هرجا درآمدهای قابلتوجه در اختیار یک مجموعه قرار میگیرد، بدون آنکه صورتهای مالی روشن و سازوکار نظارتی مؤثر وجود داشته باشد، احتمال شکلگیری منافع خارج از هدف اولیه افزایش مییابد.
وقتی درآمد طرح از هدف اولیه فاصله میگیرد
ادعا شده که درآمدهای حاصل از طرح، بهتدریج برای مصارف مختلفی از جمله کمک به برخی شخصیتهای مذهبی و تأمین هزینههای مرتبط با مدیران استان به کار گرفته شده است. همچنین از ساخت هتلی در مشهد برای استفاده مدیران استان بهعنوان یکی از موارد مطرحشده در این زمینه نام برده میشود.
این ادعاها، در صورت تأیید اسناد و مدارک مالی، میتوانند پرسشهای مهمی درباره حدود اختیارات مدیران، مجوز هزینهکرد درآمدهای طرح و نسبت این هزینهها با هدف اولیه حمایت از مرزنشینان ایجاد کنند.
پرسش اساسی این ست: اگر منابع طرح برای کمک به خانوادههای مرزنشین اختصاص یافته بود، بر چه مبنایی میتوانست در اختیار مصارف دیگری قرار گیرد؟ چه نهادی درباره این جابهجایی منابع تصمیم میگرفت و چه مرجعی بر انطباق هزینهها با اهداف مصوب نظارت میکرد؟
این پرسشها بدون دسترسی به اسناد مالی و تصمیمات رسمی، پاسخ قطعی ندارند؛ اما بررسی آنها برای روشنشدن سرنوشت منابع طرح ضروری است.
از سوخت سهمیهای تا گسترش دامنه معاملات
بخش دیگری از این طرح به گسترش دامنه فعالیت این سازوکار مربوط میشود. خرید و فروش به سوخت اختصاصیافته به خانوادههای مرزنشین محدود نماند و سوخت مورد استفاده در موتورهای چاههای آب روستایی و برخی سهمیههای دیگر را نیز دربر گرفت.
اگر این روند خارج از مجوزهای قانونی و بدون رعایت ضوابط تخصیص سوخت انجام شده باشد، موضوع دیگر صرفاً نحوه اجرای یک برنامه حمایتی نیست؛ بلکه احتمال انحراف منابع یارانهای، تضییع حقوق بهرهمندان اصلی و ایجاد منافع اقتصادی خارج از چارچوب مصوب مطرح میشود.
در چنین شرایطی، لازم است مشخص شود چه کسانی درباره خرید و فروش این سوختها تصمیم میگرفتند، درآمد معاملات در چه حسابهایی ثبت میشد، چه میزان از منابع به ذینفعان اصلی میرسید و چه مقدار بابت هزینههای اداری، عملیاتی یا سایر مصارف برداشت میشد.
سرنوشت دهها میلیارد تومان چه شد؟
بخش حساس این پرونده، به ادعای ورود دستگاههای نظارتی و حسابرسی مربوط میشود. در روایت مطرحشده گفته شده است که پس از ورود نهادهای نظارتی و حسابرسی، با وجود محاسبه هزینههای قانونی و غیرقانونی، سرنوشت چند ده میلیارد تومان از منابع روشن نبوده است.
این ادعا، در صورت وجود گزارش رسمی، میتواند مبنای بررسی دقیقتر قرار گیرد. با اینحال، باید میان وجود مغایرت حسابداری، فقدان اسناد هزینهکرد، تخلف اداری و وقوع جرم مالی تفاوت قائل شد. اثبات هرکدام از این موارد به بررسی اسناد، تعیین مسئولیت افراد و طیشدن فرایندهای قانونی نیاز دارد.
برای روشنشدن واقعیت، انتشار گزارش حسابرسی، صورتحسابهای مربوط به خرید و فروش سوخت، مصوبات هزینهکرد درآمدها و نتایج رسیدگی مراجع نظارتی اهمیت اساسی دارد.
پرسش اصلی: چه کسی پاسخگوست؟
پروندههایی از این دست، یک مسئله مهم در حکمرانی اقتصادی را برجسته میکنند: چگونه ممکن است برنامهای که با هدف حمایت از اقشار کمدرآمد طراحی شده است، در فرایند اجرا با شبکهای از واسطهها، تصمیمگیران و ذینفعان متعدد مواجه شود، بیآنکه افکار عمومی بتواند بهروشنی از سرنوشت منابع آن اطلاع پیدا کند؟
پاسخ این پرسش را نباید صرفاً در عملکرد یک سازمان یا چند مدیر جستوجو کرد. باید کل زنجیره تصمیمگیری، از تصویب سهمیه و انتخاب مجری تا تعیین قیمت، فروش سوخت، ثبت درآمدها و تخصیص منابع، بررسی شود.
طرح حمایتی زمانی از مسیر اصلی خود منحرف میشود که منافع بهرهمندان واقعی در حاشیه قرار گیرد و منابع آن به عرصهای برای تصمیمگیریهای غیرشفاف تبدیل شود. با اینحال، اطلاق عنوانهایی مانند «مافیا» یا «تبهکاری اقتصادی» به اشخاص یا مجموعههای مشخص، مستلزم شواهد معتبر و احراز تخلف یا جرم است؛ نه صرفاً وجود ابهام در عملکرد مالی.
در مورد طرح رزاق، پرسش نهایی همچنان پابرجاست: آیا منابعی که قرار بود به بهبود معیشت مرزنشینان کمک کند، مطابق اهداف مصوب هزینه شده است؟ اگر پاسخ مثبت است، اسناد مالی باید آن را نشان دهد؛ و اگر بخشی از منابع خارج از چارچوب قانونی مصرف شده، لازم است مسئولیت تصمیمگیران و سرنوشت مبالغ مورد اختلاف بهطور شفاف مشخص شود.
شفافیت در این پرونده نه اتهامزنی است و نه تسویهحساب سیاسی؛ بلکه حق مرزنشینانی است که قرار بود ذینفع اصلی این طرح باشند.