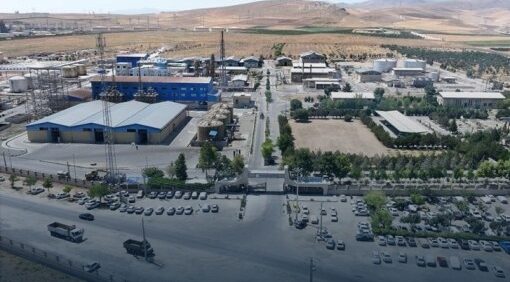
به گزارش “راهبرد انرژی“،پتروشیمی ارومیه در نیمه نخست سال ۱۴۰۵ با رشد ۱۲۴ درصدی درآمد عملیاتی، سود خالص خود را ۵۷۳ درصد افزایش داد و به حدود ۴۸۴ میلیارد تومان رساند؛ همزمان، حاشیه سود ناخالص به ۴۰.۳ درصد رسید، اما رشد هزینههای مالی و فاصله جریان نقد عملیاتی با سود خالص همچنان از نکات قابلتوجه عملکرد شرکت است.
جهش سودآوری «ارومیه» در نیمه نخست ۱۴۰۵
شرکت پتروشیمی ارومیه در صورتهای مالی ششماهه منتهی به ۳۱ شهریور ۱۴۰۵، عملکردی متفاوت از دوره مشابه سال گذشته ثبت کرد. درآمد عملیاتی شرکت از ۱.۰۳ همت به ۲.۳۰ همت رسید که بیانگر رشد ۱۲۴ درصدی است. در همین دوره، سود خالص با جهش ۵۷۳ درصدی از حدود ۷۲ میلیارد تومان به ۴۸۴ میلیارد تومان افزایش یافت.
سود ناخالص شرکت نیز از ۲۰۹ میلیارد تومان به ۹۲۹ میلیارد تومان رسید و رشد ۳۴۴ درصدی را ثبت کرد. سود عملیاتی با افزایش قابلتوجه از ۱۲۷ میلیارد تومان به ۷۳۶ میلیارد تومان رسید که معادل رشد حدود ۴۷۸ درصدی است.
جدول عملکرد مالی پتروشیمی ارومیه
| شاخص مالی | نیمه نخست ۱۴۰۴ | نیمه نخست ۱۴۰۵ | تغییر |
|---|---|---|---|
| درآمد عملیاتی | ۱.۰۳ همت | ۲.۳۰ همت | ۱۲۴٪+ |
| سود ناخالص | ۲۰۹ میلیارد تومان | ۹۲۹ میلیارد تومان | ۳۴۴٪+ |
| سود عملیاتی | ۱۲۷ میلیارد تومان | ۷۳۶ میلیارد تومان | ۴۷۸٪+ |
| سود خالص | حدود ۷۲ میلیارد تومان | ۴۸۴ میلیارد تومان | ۵۷۳٪+ |
| سود هر سهم | ۳۵۹ ریال | ۲٬۴۲۰ ریال | افزایش قابلتوجه |
| حاشیه سود ناخالص | ۲۰.۳٪ | ۴۰.۳٪ | ۲۰ واحد درصد افزایش |
حاشیه سود ناخالص دو برابر شد
یکی از مهمترین تحولات عملکرد مالی «ارومیه»، افزایش حاشیه سود ناخالص از ۲۰.۳ درصد به ۴۰.۳ درصد است. این بهبود در شرایطی رخ داده که درآمد عملیاتی شرکت بیش از دو برابر شده و سود ناخالص با سرعت بیشتری نسبت به درآمد رشد کرده است.
طبق توضیحات مدیریت شرکت، افزایش نرخ فروش، کاهش بهای تمامشده و حذف زیان ناشی از محصول کریستال ملامین از مهمترین عوامل رشد سودآوری در نیمه نخست سال بودهاند.
توقف تولید محصول زیانده کریستال ملامین و تمرکز درآمد بر محصولات اصلی شرکت، در کنار تغییرات نرخ فروش و هزینههای تولید، از عوامل مؤثر بر بهبود حاشیه سود گزارش شدهاند.
سولفات پتاسیم و سولفات آمونیوم؛ بیش از ۹۳ درصد درآمد شرکت
بررسی ترکیب فروش پتروشیمی ارومیه نشان میدهد سولفات پتاسیم با درآمد حدود ۱.۴۰ همت و سهم ۶۰.۶ درصدی، بزرگترین محصول درآمدزای شرکت در نیمه نخست ۱۴۰۵ بوده است. سولفات آمونیوم نیز با فروش حدود ۷۵۹ میلیارد تومان و سهم ۳۲.۹ درصدی در جایگاه دوم قرار دارد.
اسید سولفوریک نیز در این دوره حدود ۹۷ میلیارد تومان درآمد برای شرکت ایجاد کرده است. مجموع فروش سولفات پتاسیم و سولفات آمونیوم بیش از ۹۳ درصد درآمد عملیاتی ارومیه را تشکیل میدهد.
جدول ترکیب فروش محصولات «ارومیه»
| محصول | درآمد فروش | سهم از درآمد عملیاتی |
|---|---|---|
| سولفات پتاسیم | حدود ۱.۴۰ همت | ۶۰.۶٪ |
| سولفات آمونیوم | حدود ۷۵۹ میلیارد تومان | ۳۲.۹٪ |
| اسید سولفوریک | حدود ۹۷ میلیارد تومان | حدود ۴.۲٪ |
| مجموع سه محصول | حدود ۲.۲۵ همت | حدود ۹۷.۷٪ |
در مقابل، تولید کریستال ملامین در نیمه نخست سال جاری متوقف بوده و تنها دو تن از موجودی این محصول به فروش رسیده است. این وضعیت با توضیحات مدیریت درباره حذف زیان ناشی از این محصول در ارتباط است و نشان میدهد ترکیب تولید و فروش در عملکرد مالی دوره نقش مهمی داشته است.
رشد هزینههای مالی و اداری در کنار افزایش سود
با وجود جهش سودآوری، برخی سرفصلهای هزینهای پتروشیمی ارومیه نیز افزایش یافتهاند. هزینه مالی شرکت با رشد ۱۶۹ درصدی به حدود ۱۵۰ میلیارد تومان رسیده و هزینههای فروش، اداری و عمومی نیز با افزایش ۱۸۱ درصدی به حدود ۱۴۹ میلیارد تومان افزایش یافته است.
جدول هزینههای قابلتوجه
| شاخص هزینهای | نیمه نخست ۱۴۰۵ | تغییر نسبت به دوره مشابه |
|---|---|---|
| هزینه مالی | حدود ۱۵۰ میلیارد تومان | ۱۶۹٪+ |
| هزینههای فروش، اداری و عمومی | حدود ۱۴۹ میلیارد تومان | ۱۸۱٪+ |
افزایش هزینههای مالی میتواند بر عملکرد دورههای آتی اثرگذار باشد؛ بهویژه اگر نیاز شرکت به تأمین مالی ادامه یابد. با این حال، در نیمه نخست سال جاری، رشد درآمد و سود ناخالص بهاندازهای بوده که سود عملیاتی و سود خالص شرکت افزایش قابلتوجهی را تجربه کردهاند.
جریان نقد عملیاتی؛ رشد کمتر از سود خالص
جریان نقد حاصل از فعالیتهای عملیاتی پتروشیمی ارومیه از حدود ۶۹ میلیارد تومان در نیمه نخست سال گذشته به ۱۱۶ میلیارد تومان در دوره جاری رسیده و رشد حدود ۶۸ درصدی را ثبت کرده است.
جدول جریان نقد عملیاتی
| شاخص | نیمه نخست ۱۴۰۴ | نیمه نخست ۱۴۰۵ | تغییر |
|---|---|---|---|
| جریان نقد عملیاتی | حدود ۶۹ میلیارد تومان | ۱۱۶ میلیارد تومان | حدود ۶۸٪+ |
| سود خالص | حدود ۷۲ میلیارد تومان | ۴۸۴ میلیارد تومان | ۵۷۳٪+ |
با وجود رشد جریان نقد عملیاتی، میزان آن فاصله قابلتوجهی با سود خالص ۴۸۴ میلیارد تومانی دارد. این اختلاف لزوماً به معنای ضعف سودآوری نیست، اما بررسی تغییرات سرمایه در گردش، مطالبات، موجودیها و سایر اجزای صورت جریان وجوه نقد برای ارزیابی کیفیت سود شرکت اهمیت دارد.
طرحهای توسعهای؛ پیشرفت ۹۷ درصدی پروژه PAC
در بخش طرحهای توسعهای، پروژه پلیآلومینیوم کلراید (PAC) پتروشیمی ارومیه در پایان شهریور ۱۴۰۵ به پیشرفت فیزیکی ۹۷ درصد رسیده است. طرح خالصسازی سولفات پتاسیم نیز پیشرفت ۳۰ درصدی داشته است.
جدول وضعیت طرحهای توسعهای
| طرح | پیشرفت در پایان شهریور ۱۴۰۵ | تغییر نسبت به پایان ۱۴۰۴ |
|---|---|---|
| پلیآلومینیوم کلراید (PAC) | ۹۷٪ | بدون تغییر |
| خالصسازی سولفات پتاسیم | ۳۰٪ | بدون تغییر |
بر اساس اطلاعات گزارششده، پیشرفت فیزیکی هیچیک از این دو پروژه نسبت به پایان سال ۱۴۰۴ تغییری نداشته و زمان پیشبینیشده برای بهرهبرداری از آنها پایان سال ۱۴۰۵ اعلام شده است. در نتیجه، تحقق برنامه زمانی بهرهبرداری و اثر احتمالی این طرحها بر ظرفیت تولید و درآمد شرکت از موضوعات قابل پیگیری در گزارشهای آتی خواهد بود.
جمعبندی؛ جهش سود با چند متغیر قابل پیگیری
عملکرد نیمه نخست ۱۴۰۵ پتروشیمی ارومیه از رشد ۵۷۳ درصدی سود خالص، افزایش ۳۴۴ درصدی سود ناخالص و جهش ۴۷۸ درصدی سود عملیاتی حکایت دارد. افزایش حاشیه سود ناخالص به ۴۰.۳ درصد و سهم بالای سولفات پتاسیم و سولفات آمونیوم از درآمد شرکت نیز از مهمترین ویژگیهای این دوره است.
در مقابل، رشد هزینههای مالی و اداری، فاصله جریان نقد عملیاتی با سود خالص و ثابت ماندن پیشرفت فیزیکی طرحهای توسعهای در مقایسه با پایان سال گذشته، از مواردی هستند که در ارزیابی تداوم روند سودآوری شرکت باید مورد توجه قرار گیرند.